High-NA EUV導入時期とTSMC・ASMLの採算限界
※本記事はプロモーションを含みます。
📊 AIインフラ・米国成長株への投資基盤を整える
急成長を続ける半導体・AIインフラ関連の米国株は、1株単位からポートフォリオに組み入れ可能です。
松井証券なら、充実した取引環境と業界最安水準の手数料体系で、機動的な資産形成をサポートします。

※口座開設は無料。最短即日で完了します。
1台あたり約3.5億〜4億ドル(約530億〜600億円)に達するオランダASML(ASMLホールディング)の次世代半導体製造装置「High-NA EUV(高開口数極端紫外線露光装置)」。半導体微細化の物理的限界を打ち破る切り札として市場の期待を集める一方、ファウンドリの絶対王者である台湾TSMC(TSMC)は本格導入を2030年頃まで後ろ倒しにする冷徹な構えを見せています。
この動きの背景にあるのは、技術的な可否ではなくウェハー1枚あたりの経済合理性(ROI:投資対効果)の限界です。先行投資によって微細化プロセスの覇権奪還を狙う米Intel(インテル)と、既存装置の償却を極限まで活かして高粗利を維持するTSMCとの間で、半導体ビジネスの哲学が真っ向から激突しています。
本記事では、High-NA EUVの量産導入スケジュールを精査し、巨大AI半導体が直面する構造的ボトルネックやサプライチェーンの力関係、そして投資家が注視すべきシナリオの分岐点をプロの視点から徹底解剖します。
High-NA EUV露光装置の量産導入スケジュールとTSMC・Intelの対立構図
High-NA EUV(EXEシリーズ)の本格的な商業量産への適用は、Intelが2026〜2027年の「14A」ノードで先行し、TSMCは2030年頃まで見送る方針を固めています。両社の導入時期には丸3年以上の明確なタイムラグが生じています。
ASMLが公表したデータによると、High-NA EUV(EXE:5000/5200B)の累計露光枚数はすでに135万枚を超え、その大半にあたる100万枚以上をオレゴン州の研究開発拠点に装置を早期搬入したIntelが占めています。Intelはファウンドリ部門(IFS)の再建に向け、先端ノードでの技術リーダーシップを誇示する狙いから、巨額の設備投資を前倒しで実行しました。
一方、TSMCは自社の次世代ノードである「A16(1.6nmクラス)」および「A14(1.4nmクラス)」において、従来のLow-NA EUV(開口数0.33)とマルチパターニング技術の継続活用を表明しています。装置可用性(稼働率)が80%台半ばにとどまる初期世代のHigh-NAを無理に導入せず、歩留まりが完全に安定した既存設備を使い倒す選択を下しました。
| 比較項目 | ASML High-NA EUV (EXEシリーズ) | 従来型 Low-NA EUV (NXEシリーズ) |
|---|---|---|
| 開口数(NA) / 解像度 | NA 0.55 / 8nm以下 | NA 0.33 / 約13.5nm |
| 1台あたり推定価格 | 約3.5億〜4億ドル(約530億〜600億円) | 約1.8億〜2.2億ドル(約270億〜330億円) |
| 露光フィールド(面積) | 26mm × 16.5mm(従来の半分に縮小) | 26mm × 33mm(標準サイズ維持) |
| 主要陣営の採用スタンス | Intel(14Aで先行量産へ) | TSMC(A16/A14でも主力継続) |
| 量産歩留まり・可用性 | 84%前後(改善途上・量産基準90%未達) | 95%以上(極めて高水準・安定) |
解像度8nmの代償:露光面積半減と「スティッチングの罠」
High-NA EUVが抱える最大の構造的欠陥は、1回の露光で焼き付けられる面積(レチクルフィールド)が半分に縮小したことにあります。光を集光するレンズ系を巨大化した結果、光学的歪みを防ぐアナモルフィック設計を採用せざるを得ず、露光領域は従来の26×33mmから26×16.5mmへと半減しました。
NVIDIA(エヌビディア)のBlackwellやRubinに代表される最先端AIアクセラレータは、演算性能を高めるために半導体ダイのサイズが露光限界(約800平方ミリメートル超)に達しています。この巨大チップをHigh-NAで製造するには、2回に分けて露光した微細パターンを境界線で繋ぎ合わせる「スティッチング(縫い合わせ)」という極限精度の工程が必須となります。
分子レベルの回路境界にわずかでも位置ズレや欠陥が生じれば、その瞬間にダイ全体が不良品と化します。微細化によってトランジスタ密度を高められても、スティッチングに伴う初期歩留まりの低下が製造コストを跳ね上げ、結果としてチップ1個あたりのトータルコストが悪化するという技術的矛盾に直面しています。
先端半導体微細化における「ROI(投資対効果)の経済限界」
最先端ロジック半導体の製造において、ボトルネックは「物理的に線幅を細くできるか」から「顧客がその高額なウェハーを購入できるか」という経済的ROIの壁へと完全に移行しました。
High-NA EUVを導入した場合、装置自体の調達費だけでなく、極薄膜に対応した新規金属酸化物レジスト(MOR)や高価なペリクル(防塵カバー)、周辺検査装置の刷新など、ファブ全体のCAPEX(設備投資額)が天文学的に膨らみます。これにより、次世代ノードにおける300mmウェハー1枚あたりの加工コストは3万〜4万ドルを優に超えると試算されています。
現在、これほど高額な先端ウェハーのコストを吸収できるのは、莫大な利益率を誇るApple(アップル)や、データセンター向けAIインフラで圧倒的な価格決定権を持つNVIDIAなど、極めて限られたトッププレイヤーのみです。顧客層が狭まりすぎた結果、巨額の減価償却費を量産効果で希釈することが極めて困難な局面を迎えています。
🔎 テック・半導体市場を読み解く「専門知」を養う
サプライチェーンの力関係や最先端技術の潮流を体系的に学ぶには、体系化された専門書が近道です。
市場の構造変化を見抜く力を養うための関連書籍をチェックしてみましょう。

露光プロセスの微細化を迂回する「先端パッケージング」の台頭
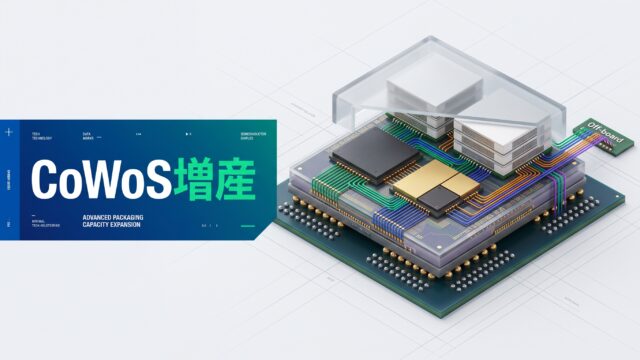
露光装置の価格高騰に対する現実的な対抗策として、業界標準となったのがCoWoS(Chip-on-Wafer-on-Substrate)をはじめとする先端パッケージング技術です。高コストな最先端露光プロセスに頼らずとも、チップ全体の集積度を向上させる迂回路が確立されました。
プロセッサ全体を1つのシリコンダイとして巨大化させるモノリシック設計は、露光面積制約と歩留まり低下の直撃を受けます。一方、演算コア、入出力部、広帯域メモリ(HBM)などを機能ごとに小さなダイ(チップレット)として別々に製造し、基板上で超高密度にインターコネクトする手法をとれば、製造歩留まりを飛躍的に改善できます。
TSMCは、設備償却が完了したLow-NA機で演算ダイを堅実に作り、自社のパッケージング技術「CoWoS」や「SoIC」で統合する道を選択しました。露光装置の世代交代に巨額資金を投じるよりも、パッケージング層での付加価値創出に資本を集中させる方が、顧客にとってもファウンドリにとっても圧倒的にROIが高いという冷徹な計算が働いています。
サプライチェーンの力関係:ASMLの独占力 vs TSMCの価格交渉力
先端露光装置市場における力関係は、ASMLによる100%の技術独占と、TSMCによる先端ウェハー購買力の寡占という「巨頭同士のチキンレース」の様相を呈しています。
ASMLはドイツの光学大手カールツァイス(Carl Zeiss)とともにEUV技術の特許網とサプライチェーンを完全に掌握しており、ニコンやキヤノンなど従来の後発競合が最先端領域に参入する余地は存在しません。巨額の開発費を正当化するため、ASMLは装置価格を吊り上げる価格決定権を行使してきました。
しかし、半導体受託製造の6割以上、最先端AIチップ製造の9割以上を握るTSMCは、「買わない」という最大の対抗カードを持っています。TSMCがA16/A14世代でHigh-NAの本格採用を見送ったことは、ASMLにとって最大の収益源である主力顧客からの設備投資パイプラインが数年単位で先送りされたことを意味します。
投資家のジレンマ:ASMLと先端ファウンドリの成長シナリオ分岐点
株式市場において、ASML株は「AIインフラの絶対的チョークポイント」として極めて高いPER(株価収益率)マルチプルを許容されてきました。しかし、High-NAの普及スピード鈍化は中長期の業績拡大ペースに対する再評価を投資家に迫っています。
強気派(Bull)は、AIモデルのパラメータ数増大に伴いトランジスタ密度の物理的拡大は不可避であり、2028年以降には先端DRAM(1c/1dノード以降)やファウンドリでHigh-NAの需要が爆発すると主張します。ASMLの独占的地位に揺らぎはなく、普及の遅れは単なる需要の先送りに過ぎないという論理です。
これに対し慎重派(Bear)は、装置稼働率の改善遅延やスティッチング歩留まりの難航が続き、先行投資したIntelのファウンドリ事業が過大な減価償却費に圧迫されるリスクを指摘します。もしTSMCが2030年以降もLow-NAの延命に成功した場合、ASMLのHigh-NA出荷台数は年間想定レンジの下限にとどまり、バリュエーションの剥落が起きるジレンマを孕んでいます。
- シナリオ見直しの判断指標1:TSMCが1.4nm(A14)の先期ロードマップにおいて、High-NAの導入時期をさらに後ろ倒しするか否か。
- シナリオ見直しの判断指標2:Samsung ElectronicsやSK hynixなどメモリ大手が、DRAM量産工程へのHigh-NA導入計画を凍結・延期するかどうか。
- シナリオ見直しの判断指標3:シリコンフォトニクスや3Dパッケージングの進展により、モノリシック微細化に対する顧客のプレミアム支払意欲が減退するか。
📊 AIインフラ・米国成長株への投資基盤を整える
急成長を続ける半導体・AIインフラ関連の米国株は、1株単位からポートフォリオに組み入れ可能です。
松井証券なら、充実した取引環境と業界最安水準の手数料体系で、機動的な資産形成をサポートします。
※口座開設は無料。最短即日で完了します。
よくある質問(FAQ)
Q1. なぜTSMCはIntelほどHigh-NA EUVの導入に積極的ではないのですか?
TSMCは「技術的な先進性」よりも「顧客が受け入れ可能なトータル製造コストと高い量産歩留まり」を最優先するビジネスモデルだからです。すでに巨額の減価償却が進んだ従来型Low-NA EUV装置を活用し、複数回露光(マルチパターニング)を組み合わせた方が、2nm〜1.6nm世代においては顧客にとって経済合理性が高いと判断しています。
Q2. High-NAの本格導入が遅れた場合、半導体の進化やAI性能の向上は止まりますか?
半導体の進化は止まりません。単一ダイの微細化ペースは物理的・経済的制約から鈍化しますが、複数の小型ダイを高密度に垂直・水平接続する「先端パッケージング(CoWoSやSoIC)」やチップレット設計が主流となっており、システム全体でのトランジスタ集積度と処理能力の向上は継続します。
Q3. ニコンやキヤノンなどの競合が、High-NAの隙を突いて最先端露光市場でASMLに追いつく可能性はありますか?
最先端EUV露光領域において、他社がASMLに追いつく可能性は事実上ゼロです。波長13.5nmの極端紫外線光源やカールツァイス製光学系に関する特許群とサプライチェーンはASMLが完全に掌握しています。キヤノンのナノインプリント技術など代替手段は一部存在するものの、適用範囲は特定メモリ等のニッチ領域に限られます。
まとめ:微細化の未来を握るのは「物理限界」ではなく「経済合理性」
ASMLのHigh-NA EUV露光装置は、工学的には人類史上最も精緻な製造機械であることに疑いの余地はありません。しかし、1台約600億円という装置価格と露光面積の半減がもたらすコスト構造は、半導体産業が「技術的に作れるか」から「経済的に利益が出るか」のフェーズへ不可逆的にシフトした現実を浮き彫りにしています。
Intelによる14Aでの先行逃げ切りが実を結ぶのか、それともTSMCによるLow-NA延命と先端パッケージング重視の戦略が資本効率で圧倒し続けるのか。半導体サプライチェーンの覇権争いは、微細化の物理的限界を超えた「ROIのチキンレース」へと突入しています。投資家は単なる技術の優劣にとどまらず、ファウンドリ各社の設備投資回収曲線と顧客の許容コストを冷静に見極める必要があります。