コーニング(GLW)と光ファイバー需要|10万基AIクラスタが直面する銅線の限界
※本記事はプロモーションを含みます。
📊 AIインフラ・米国成長株への投資基盤を整える
急成長を続ける半導体・AIインフラ関連の米国株は、1株単位からポートフォリオに組み入れ可能です。
松井証券なら、充実した取引環境と業界最安水準の手数料体系で、機動的な資産形成をサポートします。

※口座開設は無料。最短即日で完了します。
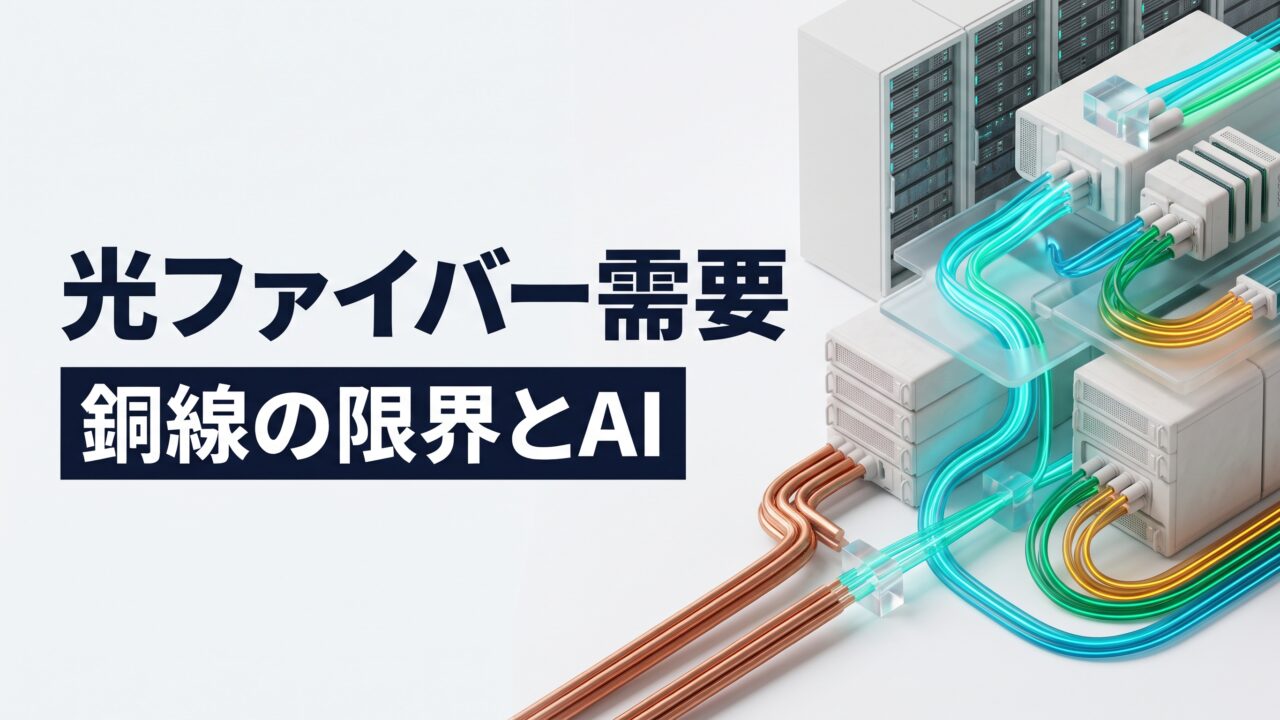
AIデータセンターの拡張競争は、単一施設で10万基超のGPUを束ねるメガクラスタの構築フェーズへ突入しました。しかし、数万ラックが立ち並ぶ現場では、銅線ケーブルの物理的限界(到達距離1〜2m)と配線スペースの窒息という深刻な物理的ボトルネックが顕在化しています。
この配線遅延と物理的スペースの枯渇を打破する唯一の解決策が、超高密度光ファイバーと極小コネクタへの全面移行です。GPU数の急増に加え、クラスタ構造の多層化に伴い「GPU 1基あたりの光ファイバー所要量が最大20倍に跳ね上がる」という構造的乗数効果が発生しています。
本記事では、この通信物理層の爆発的需要を特許網と圧倒的生産能力で独占し、2026年第3四半期の光通信部門利益を前年同期比で急拡大させているCorning(コーニング、ティッカー:GLW)の競争優位性と、投資家が注視すべきサプライチェーンの力関係を徹底解剖します。
10万基AIクラスタが直面する「銅線の2m限界」と光ファイバー爆増の仕組み
10万基規模のGPUクラスタを単一の仮想スーパーコンピュータとして稼働させるには、全GPU間の通信遅延をナノ秒単位で同期させることが絶対条件となります。この同期処理(All-Reduce処理など)において、わずか1本の配線遅延やパケット詰まりが生じるだけで、10万基全体の演算処理が一時停止(GPUアイドル)に陥るためです。
これまでデータセンター内の短距離配線を支えてきた銅線(カッパーケーブル)は、800Gbpsや1.6Tbpsという極限の伝送レートにおいて急激な信号減衰と発熱を起こします。物理的な到達距離は1〜2mが限界となり、ラック間や棟間を跨ぐScale-Outネットワークでの利用は完全に不可能です。
さらに、接続規模が数万基から10万基、13万基超へ拡大すると、従来の2階層(2-Tier)スイッチ構成では物理ポート数(Radix)が枯渇します。結果としてネットワークを3階層(3-Tier)構造へ拡張せざるを得ず、GPU 1基あたりの光リンク所要数が一気に約1.5倍(従来サーバー比では10〜20倍)へ跳ね上がる計算になります。
🔎 テック・半導体市場を読み解く「専門知」を養う
サプライチェーンの力関係や最先端技術の潮流を体系的に学ぶには、体系化された専門書が近道です。
市場の構造変化を見抜く力を養うための関連書籍をチェックしてみましょう。

コーニング(GLW)の業績構造と光通信部門の爆発的成長
コーニングの2026年度第3四半期決算は、同社がレガシーなガラスメーカーから「AI光インフラの中核企業」へと変貌を遂げた事実を明確に示しました。光通信部門が全社コア営業利益の約6割を叩き出し、全社の収益エンジンを牽引しています。
ハイパースケーラー各社が直面しているのは、データセンター内の配管(コンジット)や天井配線トレイが太いケーブルで埋め尽くされる「物理的窒息」です。コーニングはこの課題に対し、外径を極限まで細径化した高密度ファイバーと、端子サイズを圧縮したMMC(Very Small Form Factor)コネクタを投入し、同一空間における配線密度を3倍に引き上げるソリューションで独走しています。
| 項目名 | 実績数値 / 計画目標 | 前年同期比(YoY)/ 貢献度 | 情報ソース・時期 |
|---|---|---|---|
| Optical Communications 部門売上高 | $2.38B(第3四半期) | +44% YoY(全社増収の約90%を牽引) | Corning 2026年Q3決算(2026/10) |
| Enterprise Networks 売上高 | 光通信部門内(データセンター向け) | +84% YoY(生成AI向け製品は2倍以上) | Corning 2026年Q3決算(2026/10) |
| 全社営業利益への寄与(コアベース) | 光通信部門営業利益:$532M | 全社利益の59.6%を創出 | Corning 2026年Q3決算(2026/10) |
| Springboard 計画売上ランレート目標 | 2026年末:$20B / 2028年末:$30B | 2026年Q3時点で年換算約$20.3Bペース到達 | Corning Springboard Plan(2026) |
| GPU 1基あたりの光ファイバー所要係数 | 従来比 10x〜20x(最大160芯/GPU) | クラスタ3-Tier化でリンク数がさらに+50% | Corning Investor Day / 業界推計 |
経営陣が掲げる成長戦略「Springboard計画」では、2026年末の売上ランレート目標200億ドルを第3四半期時点で前倒し達成しました。AIクラスタの物理インフラ需要は一過性の特需ではなく、中期的な構造転換として数字に表れています。
通信物理層の覇権争い:競合企業および代替技術との比較
AI通信インフラの現場では、光ファイバー、高速銅線、光トランシーバーモジュール、そして次世代の光電融合(CPO)技術がそれぞれのテリトリーを巡って競合しています。各プレイヤーの強みと制約は以下の通りです。
| プレイヤー / 技術 | 強み・主要仕様 | 弱み・構造的制約 | 価格動向 / 投資回収特性 |
|---|---|---|---|
| コーニング(GLW) 高密度ファイバー / MMC端子 |
・超低曲げ損失・極細径ファイバーの強固な特許網 ・配線密度を3倍化するMMCコネクタ ・ハイパースケーラーとの長期キャパシティ独占契約 |
・光ファイバー母材(プリフォーム)製造のリードタイムが長く、急激な増産には巨額CapExが必要 | 初期部材費は高価だが、事前成端ハーネスにより工事工期を最大70%短縮。現場人件費を劇的に削減 |
| アンフェノール(APH) 高密度銅線 / 混成接続 |
・ラック内(NVLinkバックプレーン等)の銅線直結で圧倒的シェア ・積極的M&Aによる光コネクタ・部材の拡充 |
・2mを超える接続距離では物理的に銅線が使えず、クラスタ巨大化に伴う光化比率の上昇に対応が必要 | 短距離では低消費電力・低コストでROI最速。ただし適用領域が同一ラック内に限定される |
| コヒレント / ルメンタム 光トランシーバー / 光源 |
・800G/1.6T向けEML・VCSELレーザー素子とトランシーバーの供給力 | ・モジュール組立の歩留まりリスク ・中国勢(Innolight等)との熾烈な価格競争と世代交代リスク |
トランシーバー単価の下落圧力が構造的に強く、ガラス母材を握るコーニングに比べ粗利率の変動が大きい |
| 代替技術:CPO(光電融合) スイッチASIC直結型光接続 |
・トランシーバーを排除し、チップと光エンジンを同一基板に集積 ・消費電力を最大30%削減 |
・光エンジン故障時に高額なスイッチ基板ごと全損する保守リスク ・業界標準化の遅れ(本格量産は2027年以降) |
初期導入コストが極めて大きい。既存のプラガブル(着脱式)エコシステムを短期間で全置換するのは困難 |
高速銅線で急成長するアンフェノールが「ラック内の局所接続」を押さえるのに対し、コーニングは「クラスタ全体を束ねる空間配線」を押さえています。両社は競合しつつも、クラスタの階層ごとに棲み分けを形成しています。
サプライチェーンの力関係:なぜ大手テックは「生産枠の長期独占」に走るのか
光通信サプライチェーンにおいて、最も強固な価格決定権を握っているのは光ファイバー母材(プリフォーム)の供給元です。トランシーバーモジュール市場で複数ベンダーの競争が進む一方、極細径かつ超低損失な高精度ガラス母材をメガスケールで供給できるメーカーは、世界でもコーニングを含むごく少数に限られているためです。
現在、大手ハイパースケーラー各社や通信大手のLumen Technologies(ルーメン・テクノロジーズ)は、供給不足によってAIデータセンターの稼働が遅延するリスクを恐れ、コーニングと複数年にわたる巨額の長期供給契約を締結しています。ルーメンは米国内のAI専用バックボーン網構築に向け、コーニングのグローバル生産能力の10%を今後2年間にわたり独占確保しました。
この力関係は、コーニングにとって極めて有利な事業構造を生み出しています。巨額の設備投資リスクを顧客側の長期コミットメントや前金によって事実上相殺(リスク転嫁)できるため、光通信部門で約20%超という高水準の営業利益率を安定して維持できる好循環が確立されています。
投資家のジレンマ:物理層のツルハシ銘柄に対する「2つの懸念」
コーニングは、AIチップの勝者がNVIDIAであろうと自社製カスタムASICであろうと等しく需要を享受できる「ツルハシ・シャベル型銘柄」の筆頭です。しかし、株式市場が手放しで買い進めるには2つの構造的ジレンマが存在します。
- ITバブル崩壊のトラウマと循環リスク: 2000年代初頭の光ファイバーバブル崩壊時に需要蒸発を経験した記憶から、過剰投資の反動を警戒する投資家心理が根強く残っています。
- レガシー事業の相殺リスク: ディスプレイ用ガラスや環境テクノロジーなど、成熟したレガシー事業を抱えており、これら旧来セグメントの市況低迷が光通信部門の高成長を部分的に打ち消す懸念が存在します。
投資家がリスク回避を検討すべき客観的トリガーは、ハイパースケーラー各社の設備投資計画において「メガデータセンターの新設ペース凍結」が示される局面です。加えて、クラスタ構造が分散型の大規模構成から小規模推論環境へシフトし、Scale-Out光リンクの増設係数が鈍化する兆候が確認された場合は、成長シナリオの見直しが必要となります。
📊 AIインフラ・米国成長株への投資基盤を整える
急成長を続ける半導体・AIインフラ関連の米国株は、1株単位からポートフォリオに組み入れ可能です。
松井証券なら、充実した取引環境と業界最安水準の手数料体系で、機動的な資産形成をサポートします。
※口座開設は無料。最短即日で完了します。
よくある質問(FAQ)
Q1. なぜ安価な銅線ケーブルではなく、高価な光ファイバーが必要なのですか?
通信速度が800Gbpsや1.6Tbpsに達したことで、銅線では電気信号の激しい減衰と発熱により、1〜2m以上の距離を物理的に伝送できなくなったためです。同一ラック内を直結する極短距離配線には銅線が残るものの、ラック間や建屋間を相互接続するScale-Outファブリック網では、低損失・超高速伝送が可能な光ファイバー以外に選択肢が存在しません。
Q2. 将来「CPO(光電融合)」が普及した場合、コーニングの光ファイバー需要は失われますか?
失われません。CPOが主に置き換えるのは外付けの「着脱式光トランシーバーモジュール」であり、半導体パッケージの直近から外部ラックへ光信号を導出する超高密度光ファイバーや微細コネクタの需要はむしろ拡大します。コーニング自身もCPO向けの超極細ファイバーや極小コネクタ技術を先行開発しており、アーキテクチャの移行は同社にとって追い風となります。
Q3. コーニングはディスプレイ用ガラスなども手掛けていますが、純粋なAI銘柄として評価できますか?
評価の軸足は完全にAIへ移行しています。2026年度第3四半期時点で、光通信部門は全社売上高の47%、営業利益の約60%を占める中核事業へ成長しました。成熟事業が生み出す安定的なフリーキャッシュフローを設備投資原資に充当しつつ、利益成長の推進力は生成AI向けインフラが担っており、実質的なAIインフラ銘柄としての質的転換が完了しています。
まとめ:AIインフラ競争の勝敗を分ける「物理層の覇者」
どれほど高性能なGPUを10万基調達しようとも、それらを極限の低遅延で結ぶ「光の毛細血管」が整わなければ、データセンターは巨大な熱源体として停止してしまいます。AIクラスタの大規模化は、半導体チップの微細化競争から、敷設空間と伝送遅延を巡る物理層の戦いへと重心を移しています。
ハイパースケーラー各社が生産枠を長期予約せざるを得ない供給環境において、特許と製造能力を武器に利益率を拡大させるコーニングのポジショニングは極めて強固です。GPU選定競争の陰で確実に消費されるインフラのチョークポイントとして、同社の動向は今後のAI投資戦略における極めて重要な指標となります。