マイクロン・テクノロジーとは?社名の由来とNVIDIAとの違いを比較
Micron Technology(マイクロン・テクノロジー)は、1978年に米国アイダホ州の歯科医院の地下室で誕生した米国唯一の総合メモリ大手であり、社名は半導体回路の微細化を象徴する「100万分の1メートル(マイクロン)」に由来します。
生成AI時代の到来により、マイクロンはNVIDIA(エヌビディア)のAI半導体に不可欠な広帯域メモリ(HBM)の最重要パートナーへと変貌し、2026年度には売上高が前年比256%増の1,331.9億ドルへ急拡大しました。本記事では、マイクロンの創業史からNVIDIAとの決定的なビジネスモデルの違い、そして投資家が直視すべき「巨額投資とサイクルのジレンマ」までを徹底解剖します。
マイクロン・テクノロジーとは?社名の由来と創業史
マイクロン・テクノロジーとは、DRAMやNAND型フラッシュメモリ、そしてAIデータセンター向けの広帯域メモリ(HBM)を開発・製造する米国唯一の大手半導体メモリメーカーです。韓国のSKハイニックス、サムスン電子と並び、世界のメモリ市場を寡占する「ビッグ3」の一角を占めています。
社名の由来は「100万分の1メートル」の微細化技術
社名の「Micron(マイクロン)」は、長さの単位である1マイクロメートル(100万分の1メートル)に由来します。創業当時の1970年代後半、半導体集積回路の配線幅をミクロン単位へと微細化することが技術革新の最前線であり、その限界に挑む企業姿勢が社名に込められました。
メモリ半導体は、同じ面積のシリコンウエハーからいかに多くのチップを切り出せるかがコスト競争力のすべてを決めます。微細化への執念は、創業から半世紀近くが経った現在のHBM積層技術にもそのまま受け継がれています。
歯科医院の地下室から「シリコンサイクルの生存者」へ
マイクロンの原点は、1978年にウォード・パーキンソン、ジョー・パーキンソン兄弟ら4人の技術者が、米国アイダホ州ボイシの歯科医院の地下室で立ち上げた半導体設計コンサルティング会社にあります。農業とジャガイモの産地として知られるアイダホ州で、地元の億万長者J・R・シンプロット氏の出資を得て自社工場(Fab)の建設へと踏み出しました。
1980年代には日本メーカーとの凄絶なDRAM価格競争に晒され、チップ単価が4ドルから25セントへ暴落する「半導体不況」を経験します。多くの米系企業がメモリ事業から撤退する中、マイクロンはチップ面積を極限まで縮小する独自設計で生き残り、その後の買収戦略(エルピーダメモリ統合など)を経て現在の地位を築きました。
かつてはPC自作ユーザー向けの「Crucial(クルーシャル)」ブランドでも親しまれましたが、2026年2月にコンシューマー向けブランド展開を終了しています。現在の収益の柱は、完全にAIデータセンター向けのHBM・大容量DDR5・エンタープライズSSDへとシフトしました。
NVIDIAとの関係性:「競合」ではなく「一蓮托生の共依存パートナー」
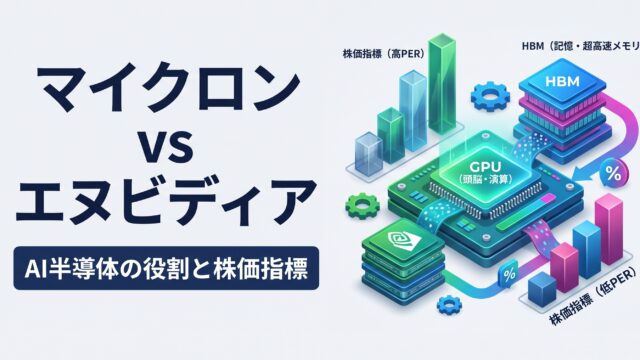
マイクロンとNVIDIAは市場を奪い合う競合企業ではなく、AIデータセンターの性能を左右する「一蓮托生の共依存パートナー」です。どれほどNVIDIAのGPU(演算装置)が高速化しても、データを供給するメモリ側の帯域が狭ければ演算器が遊んでしまう「メモリの壁」問題が生じるためです。
「天才シェフ(GPU)」と「超高速パントリー(HBM)」の役割分担
AIデータセンターの処理構造を「超巨大な料理厨房」に例えると、両社の関係が明確になります。NVIDIAのGPUは超高速で調理をこなす「天才シェフ」であり、マイクロンのHBMはシェフの手元に瞬時に食材を差し出す「超高速パントリー(食材庫)」です。
DRAMを垂直に何層も積み重ね、シリコン貫通電極(TSV)で結ぶHBMは、従来のメモリとは比較にならないデータ転送速度を実現します。現在ではNVIDIAの主力AIアクセラレータ(Blackwell世代や次世代Rubin世代)の製造原価において、HBMが約46〜48%以上を占める最重要部品へと格上げされています。
サプライチェーンの力関係:コモディティから「価格決定権」の獲得へ
従来の汎用DRAM市場では、買い手であるPCやスマートフォンメーカーが価格決定権を握り、四半期ごとに価格が乱高下する「コモディティ(日用品)」でした。しかしHBM時代に入り、量産供給できるプレイヤーがSKハイニックス、サムスン、マイクロンの3社に完全寡占化されたことで力関係が逆転しています。
HBMはNVIDIAなどのAIチップとセットで事前認証(Qualification)を受け、複数年の長期供給契約・価格確定ベースで取引されます。業界全体でHBM4への移行に伴い従来世代比で約70%ものプレミアム価格が意識されるなど、メモリメーカー側が強い価格決定権を握り、AIバリューチェーンの利益を直接吸い上げる構造へと変化しました。
マイクロンの次世代メモリ戦略やHBM4の技術的優位性については、マイクロンのHBM4開発動向と次世代AI半導体サプライチェーン分析でも詳しく解説しています。
マイクロンとNVIDIAの違いを徹底比較【ビジネスモデル・財務・投資リスク】
マイクロンとNVIDIAの最大の違いは、「自社工場を持つ垂直統合型(IDM)」か「工場を持たない設計特化型(ファブレス)」かというビジネスモデルにあります。この構造の違いが、両社の粗利率、設備投資(CapEx)負担、そして株価のボラティリティに決定的な差を生み出しています。
| 比較項目 | マイクロン・テクノロジー(MU) | NVIDIA(NVDA) |
|---|---|---|
| 事業モデル | IDM(設計から自社工場での製造まで一貫) | ファブレス(設計・ソフト開発に特化、製造はTSMC等に委託) |
| 主力製品・強み | HBM3E/HBM4、大容量DDR5、データセンターSSD | AI向けGPU、NVLink、CUDAソフトウェア生態系 |
| 2026年度 売上高 | 1,331.9億ドル(前年比 +256%) | 2,159億ドル(前年比 +65%) |
| 直近の粗利率水準 | 86.8%(2026年度第4四半期実績) | 75.0%前後(2027年度第2四半期実績) |
| 設備投資(CapEx)負担 | 極めて重い(2026年度売上比 23.1%/273.7億ドル) | 極めて軽い(2026年度売上比 2.8%) |
| 市場シェア構造 | HBM世界シェア約18%(3位から20〜25%へ拡大狙う) | AIデータセンター向けGPUで圧倒的シェア |
「工場を持たざる者(CapEx 2.8%)」と「持つ者(CapEx 23.1%)」の宿命
ファブレスであるNVIDIAは、製造をTSMC(台湾セミコンダクター)などのファウンドリに委託しているため、売上高に対する設備投資比率はわずか2.8%に抑えられています。研究開発(R&D)とCUDAソフトウェア生態系の維持に資金を集中できるため、景気の波に左右されにくい高収益体質を誇ります。
対照的にマイクロンは、巨額のクリーンルームと最先端露光装置を自社で保有する重厚長大な装置産業です。好況期に工場の稼働率が限界まで高まると、固定費が吸収されて粗利率が前年同期の44.7%から86.8%へと劇的に跳ね上がる(強烈な営業レバレッジが効く)一方、不況期には巨額の減価償却費が利益を押し潰す宿命を背負っています。
建前と現実:過去最高の粗利率87%の裏にある供給ボトルネック
決算上の数字だけを見れば、マイクロンは営業利益率80%超というソフトウェア企業をも凌駕する黄金期を謳歌しています。しかし、現場のサプライチェーンには依然として物理的な制約が横たわっています。
- ウエハー消費量と歩留まりの壁:HBMは通常のDRAMと比べてシリコンウエハーの面積を約3倍消費し、多層積層のパッケージング歩留まり管理が極めて困難です。
- 顧客前受金が示す供給逼迫:貸借対照表上の顧客前受金(カスタマーデポジット)の急増は、生産枠を確保したいハイパースケーラーからの強い引き合いを示すと同時に、クリーンルーム不足と製造装置のリードタイムによる供給限界を映し出しています。
- インフラ側の遅延リスク:TSMCが通常ペースを大きく上回る約20工場規模の拡張を進める一方、データセンター側では送電網の接続待ちや液冷インフラの整備遅延が、実際のチップ納入スケジュールを左右するリスクとして残っています。
投資家が直視すべきジレンマ:脱コモディティ化か「メモリの呪い」か
マイクロン株への投資における最大の焦点は、「HBMの長期契約化によって従来のシリコンサイクルを脱却できるか」、それとも「巨額の設備投資が2年後の供給過剰を招くか」という点にあります。
強気シナリオ:推論AIの爆発とPERのリレーティング
AIの主戦場がモデルの「学習」から、自律型エージェントや動画生成などの「推論」へと広がるにつれ、1システムあたりのメモリ搭載量は指数関数的に増加しています。マイクロンはHBM4サンプルで11Gbps超の電力効率と帯域を実証しており、現在のHBM市場シェア約18%を、汎用DRAM並みの20〜25%水準へ引き上げる余地を残しています。
加えて、AIインフラ全体の資金調達環境においても、Anthropicの大型IPOに伴う260億ドル規模の調達枠にマイクロン自身がNVIDIAやGoogleとともに名を連ねるなど、エコシステムの中核としての地位を固めています。事前完売の長期契約が定着すれば、市場がマイクロンに付与する評価倍率(PER)が切り上がる「リレーティング」が現実味を帯びます。
弱気シナリオ:2027年度の「500億ドル超CapEx」が招く供給過剰リスク
一方で、ウォール街の機関投資家がマイクロンの急激な利益拡大を目の前にしても慎重姿勢を崩さない理由は、過去の記憶にあります。メモリ業界では「好況の絶頂期に巨額の設備投資を行い、工場が稼働する2年後に供給過剰で大暴落する」という歴史が幾度となく繰り返されてきました。
マイクロンは2027年度に500億ドルを超える過去最大規模の設備投資を計画しており、SKハイニックスやサムスン電子も同様に増産へ舵を切っています。さらに汎用DRAM市場では中国勢(CXMTなど)がシェア約10%規模へと存在感を高めており、2027年後半から2028年にかけて需給バランスが緩むリスクは否定できません。
シナリオを見直すべき3つの撤退・警戒シグナル
投資家が強気シナリオの前提崩壊を察知するためには、以下の3つの指標を定点観測する必要があります。
- ハイパースケーラーの設備投資鈍化:MicrosoftやGoogleなどのAI投資ガイダンスが減速した瞬間、500億ドル超の設備投資に伴う減価償却費がマイクロンの利益を直撃します。
- 「翌年分まで完売」の文言消失:決算説明会でHBM生産枠の事前完売(Sold out)が語られなくなり、スポット価格の下落や在庫調整が報じられ始めた場合はサイクル転換のサインです。
- HBM4の顧客認証(Qualification)遅延:NVIDIAの次世代Rubin世代向け供給枠において、競合のSKハイニックスやサムスンに先行を許し、シェア拡大計画に狂いが生じた場合です。
よくある質問(FAQ)
Q1. マイクロンとNVIDIAは競合企業なのですか?
競合ではなく、AIデータセンターに不可欠な「共依存パートナー」です。NVIDIAが設計するGPU(演算チップ)は、マイクロンなどが製造するHBM(広帯域メモリ)とパッケージングして初めて性能を発揮します。そのため、NVIDIAのAIサーバーが売れるほどマイクロンのHBM需要も拡大する補完関係にあります。
Q2. なぜNVIDIA株と比べて、マイクロン株は値動きが激しいのですか?
自社工場を抱える装置産業(IDM)特有の「営業レバレッジ」と「シリコンサイクル」が理由です。製造を外部委託するファブレスのNVIDIAと異なり、マイクロンは巨額の工場維持費を抱えています。好況期には利益率が劇的に跳ね上がる一方、需給が緩むと急激に業績が悪化する歴史があるため、市場は常にピークアウトを警戒し株価の振れ幅が大きくなります。
Q3. マイクロンは米国企業ですが、生産拠点もアメリカ国内にあるのですか?
米国アイダホ州やニューヨーク州での大型工場建設を進めていますが、現在の生産拠点は台湾・日本(広島)・シンガポールなどアジア地域にも広く分散しています。米国CHIPS法の支援を受けて米国内での先端メモリ製造能力の引き上げを急いでおり、地政学リスクの分散という観点からも西側サプライチェーンの要となっています。
まとめ
1978年にアイダホ州の歯科医院の地下室で産声を上げたマイクロン・テクノロジーは、半世紀にわたる微細化技術への挑戦を経て、今やNVIDIAと並ぶAIインフラの最重要プレイヤーへと飛躍しました。
「工場を持たざる設計の覇者」であるNVIDIAと、「巨額投資で利益の急所を握る製造の覇者」であるマイクロンは、同じAI相場の中核にありながら全く異なるリスク・リターン特性を持っています。2027年度の500億ドル超の設備投資がさらなる黄金期を切り拓くのか、あるいは供給過剰の序章となるのか、HBMの長期契約動向とハイパースケーラーの投資意欲を冷静に見極める姿勢が求められます。