SKハイニックスHBM4独占の持続性とTSMC提携の成否
※本記事はプロモーションを含みます。
HBM市場を牛耳るSKハイニックスの覇権と次世代HBM4の地殻変動
生成AIブームの真の勝者は、GPUの絶対王者であるNVIDIA(エヌビディア)だけではありません。その心臓部に直結する超広帯域メモリ「HBM(High Bandwidth Memory)」市場において、過半のシェアを握り独占的利益を享受してきたのが韓国のSKハイニックスです。
従来の汎用DRAM市場は、激しい価格変動に晒される典型的なシクリカル(景気循環型)産業でした。しかしSKハイニックスは、NVIDIAのAIアクセラレータ向け供給枠をいち早く独占し、営業利益率が四半期ピークで70%台に達するなど、構造的成長企業への劇的な脱皮を遂げました。
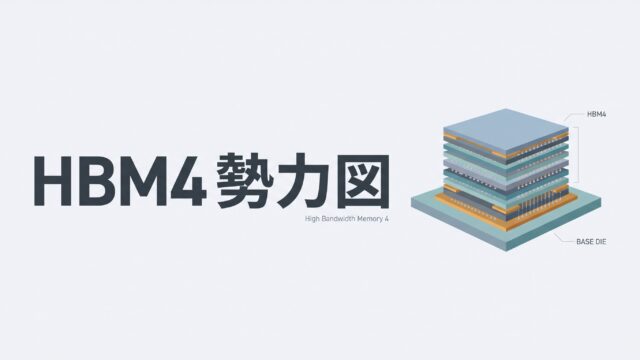
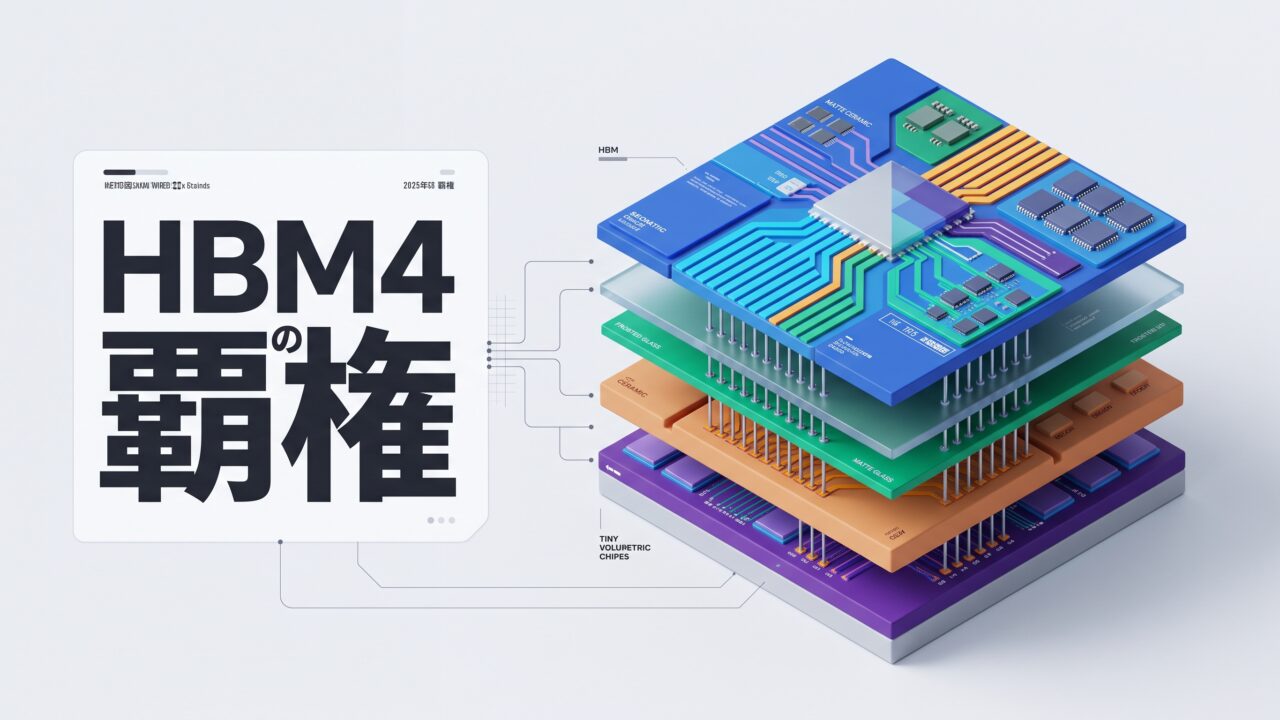
しかし、市場の関心はすでに次世代規格「HBM4」へ移行しています。バス幅が従来の2倍に跳ね上がるHBM4では、チップの土台となるベースダイ(最下層制御層)に先端ロジックプロセスが必須となり、台湾TSMCとのアライアンスが競争力の命綱となります。
本稿では、SKハイニックスの独占体制が次世代HBM4でも継続するのか、それともサムスン電子(Samsung)やマイクロン・テクノロジー(MU)の猛追によって利益率が侵食されるのか、サプライチェーンの構造的変化から徹底分析します。
HBMの基本構造とHBM4がもたらす「ベースダイのロジック化」
HBMの本質は、超並列計算を行うAIプロセッサのデータ枯渇を防ぐ「超巨大高速道路」です。通常のDRAMが2〜4車線の一般道だとすれば、HBMはチップを垂直に積み上げ、数千本の貫通電極(TSV)で接続することで1,024〜2,048車線の超広帯域を実現しています。
AIモデルの巨大化に伴い、処理性能のボトルネックは演算プロセッサの計算力から、データを送る「メモリ帯域幅」と「消費電力」へ完全に移行しました。SKハイニックスはこの領域において、独自の放熱接合技術である「MR-MUF(マスリフロー液体封止材成形)」を武器に、競合を突き放す高歩留まりを達成しました。
しかし、2026年以降に本格立ち上げを迎える次世代「HBM4」では、技術の前提条件が根底から覆ります。最下層に位置するベースダイの製造が、従来のメモリ製造プロセスから先端ファウンドリのロジックプロセス(12nm〜5nm/3nmクラス)へと移行するためです。
この変化により、HBMはもはや「メモリ単体の製品」ではなく、高度なロジック半導体と先端パッケージングが融合した複合デバイスへと姿を変えます。自社で最先端ロジックファウンドリを持たないSKハイニックスにとって、世界最強の受託製造企業であるTSMCとの協業は必然の選択でした。
主要3社のスペック・シェア比較マトリクス
HBM4世代における主要メモリメーカー各社の立ち位置と競争力は、大きく分かれています。SKハイニックス、サムスン電子、マイクロンの戦略的相違を整理したのが以下の比較表です。
| 比較項目 | SKハイニックス | サムスン電子 | マイクロン・テクノロジー |
|---|---|---|---|
| 世界HBM売上シェア(推定) | 50%〜60%台前半 | 25%〜33%前後 | 18%〜20%前後 |
| NVIDIA向けHBM4初期割当 | 50%台中盤(首位維持) | 20%台半ば | 残余枠(限定的) |
| ベースダイ調達・生産戦略 | TSMC先端ロジック委託 | 自社4nmファウンドリ内製 | TSMC先端ロジック委託 |
| 主要な強み | MR-MUFによる放熱性・高歩留まり、TSMCエコシステム直結 | メモリ・ロジック・実装を一社完結する「ターンキー」体制 | 1β/1γ世代の高い電力効率、集積密度の高さ |
| 構造的弱点・制約 | TSMC製造委託による原価高、キャパシティ依存リスク | HBM3Eでの歩留まり遅れ、受託事業との競合摩擦 | 絶対的なDRAM生産キャパシティ不足、投資余力 |
定量データが示す通り、SKハイニックスはHBM4の初期量産ロットにおいても過半の割当シェアを維持する見通しです。しかし、サムスンが全方位の内製力を武器にディスカウント攻勢を仕掛け、マイクロンも高効率を武器に食い込むなど、シェア争奪戦は激化の一途をたどっています。
🚀 「あの時買っていれば…」を繰り返さないために
AI半導体やインフラを牽引する米国成長株は、1株(数千円〜数万円台)から少額で購入可能です。
松井証券なら、米国株の取引手数料が業界最安水準。波に乗り遅れないよう準備を整えましょう。

※口座開設は無料。最短即日で完了します。
E-E-A-T独自構造分析:黄金の三角同盟に潜む光と影
1. 建前と現実:歩留まりの壁と跳ね上がる原価
各社のIR発表では「HBM4は計画通り順調に推移し、顧客ごとのカスタマイズ需要を取り込む」という強気のメッセージが並びます。しかし、半導体製造の現場には極めて厳しいコストと歩留まりの現実が存在します。
第1のボトルネックは、ベースダイの製造コスト高騰です。TSMCの12nmや5nmといった先端ロジックラインを活用する場合、ウェハ1枚あたりの製造原価は従来のメモリプロセス製ベースダイに比べ3〜4倍に跳ね上がります。
さらにHBM4では、16層(16-Hi)におよぶ極薄チップの積層が主流となります。チップの反り(Warpage)や発熱制御の難易度が跳ね上がり、万が一パッケージングの最終工程で欠陥が発生すれば、高価な積層DRAMが丸ごと廃棄処分となるリスクを抱えています。
2. サプライチェーンの力関係:利益を吸い上げるチョークポイント
NVIDIA、TSMC、SKハイニックスの3社は、一見すると盤石な「黄金のトライアングル」を形成しているように映ります。しかし、その内情は熾烈な利害関係が交錯する力関係の上に成り立っています。
- NVIDIAの思惑: 特定サプライヤーへの依存を極度に嫌い、サムスンやマイクロンをセカンドソースとして引き込むことで、SKハイニックスに対する価格交渉力を維持しようと画策します。
- TSMCの絶対的優位: 2.5D実装技術「CoWoS」と最先端ファウンドリ能力という物理的チョークポイントを握っており、SKハイニックスに対しても強気のマージンを乗せて請求します。
- SKハイニックスの立ち位置: 自社でロジックを持たない弱みはあるものの、「TSMCのファウンドリ顧客と直接競合しない専業メモリ企業」という信頼性を盾に、強固な協業パイプラインを築いています。
対照的にサムスン電子は、メモリ・ファウンドリ・実装を一手に手掛ける垂直統合体制を敷いています。しかし、顧客であるNVIDIAや競合ファウンドリであるTSMCから技術流出を警戒されやすいという「垂直統合のジレンマ」に直面し、顧客獲得の足かせとなっています。
3. 投資家のジレンマ:買い理由と撤退判断の分水嶺
投資家にとって、SKハイニックスは魅力的な成長銘柄であると同時に、過去のメモリ不況の記憶を呼び起こす悩ましい存在です。歴史的な高営業利益率を謳歌する一方で、「サイクルの頂点ではないか」という警戒感が常に付きまといます。
感情に左右されず冷静に投資判断を下すために、投資家は以下の「前提崩壊シナリオ」をモニタリングする必要があります。
- NVIDIA割当シェアの急落: 次世代GPUにおいて、サムスンやマイクロンの供給比率が合計40%を超え、SKハイニックスのシェアが50%を恒常的に下回る兆候が確認された場合。
- TSMC製造コストの価格転嫁失敗: ベースダイの外注費高騰をハイパースケーラーへの納入価格に転嫁できず、AIメモリ部門の粗利益率が明確にピークアウトした場合。
- 汎用メモリ市況の悪化による利益相殺: PCやスマートフォン向けの従来型DRAM・NANDの価格下落が深刻化し、HBMが生み出す巨額キャッシュフローを設備投資の減価償却費が食い潰し始めた場合。
🔎 次の大化け銘柄を見抜く「選球眼」を養う
急変するテクノロジー市場で勝つための「成長企業を見抜く本質」は本から学べます。
投資のプロが選ぶベストセラーで、次の主役銘柄を掴むヒントを得ませんか?

強気シナリオ vs 弱気シナリオ:将来予測の分岐路
今後の市場環境を巡り、強気派と弱気派の間で激しい議論が交わされています。双方の主張の根拠を客観的に精査します。
強気シナリオ(Bull Case)
強気派が描くシナリオの柱は、先端接合技術における圧倒的な技術格差の維持です。HBM4においてもSKハイニックスの歩留まりが競合より20ポイント以上高く推移すれば、実質的な供給力で他社を圧倒し続けることが可能になります。
さらに、NVIDIAの次世代アーキテクチャ(Rubin等)において初期ロットの60%超を抑え込み、TSMCとの協業仕様がデファクトスタンダード(業界標準)化すれば、GoogleのTPUやAmazonのTrainiumといった大手クラウド事業者の内製ASIC向け受注も独占的に吸い上げる好循環が生まれます。
弱気シナリオ(Bear Case)
一方の弱気シナリオは、サムスン電子の内製ファウンドリの歩留まり改善と、クラウド大手の投資抑制です。サムスンが低価格なターンキーHBM4を武器に35%以上のシェアを奪回した場合、業界全体で激しい価格競争が勃発します。
また、TSMCに対する外注費負担が膨らみ、従来の利益率を維持できなくなるリスクも孕んでいます。ビッグテック各社がAI設備投資(CapEx)の採算精査を厳格化させれば、HBMのプレミアム価格が受け入れられなくなる転換点が訪れる可能性があります。
よくある質問(FAQ)
Q1. サムスン電子がHBM4で追いつけば、SKハイニックスの独占的利益は終わりますか?
カタログスペック上で追いつく可能性はありますが、直ちにSKハイニックスの利益が消失するわけではありません。微細積層に伴う発熱・反りの制御実績や、TSMCの先端パッケージング(CoWoS)への適合性においてSKハイニックスが一歩リードしています。サムスンがシェアを拡大する場合は価格競争型になりやすく、最高性能が求められる最優先ロットはSKハイニックスが堅持する公算が高いと分析されています。
Q2. なぜSKハイニックスはライバルのTSMCと組むのですか?自社製造はできないのですか?
HBM4の制御を司るベースダイには最先端のロジックプロセスが必要ですが、SKハイニックスは自社内に先端ファウンドリ設備を持っていません。巨額の製造ライン投資リスクを回避しつつ、GPU本体を製造するTSMCのCoWoS工程とシームレスに接続するためには、TSMCとの直接提携が最も合理的でリスクの低い戦略となります。
Q3. メモリ不況(シリコンサイクル下降期)が再来した場合、SKハイニックスは再び赤字に転落しますか?
汎用DRAMとは異なり、HBMは顧客の仕様に合わせて生産されるカスタム製品であり、長期供給契約(LTA)や事前内示に基づいて生産されます。そのため、一夜にして市況が崩壊するリスクは低いです。ただし、HBM4では高価なTSMC製ベースダイを採用するため、歩留まり悪化時の製造損失が従来の数倍に跳ね上がるという新たなリスクには注意が必要です。
まとめ:TSMCアライアンスが描く持続的成長の条件
SKハイニックスの競争優位は、単なるメモリの記憶容量勝負から、TSMCとのエコシステムを巻き込んだ先端パッケージング競争へと進化しました。ベースダイのロジック化は製造原価を押し上げる一方で、他社の参入を阻む強固な参入障壁として機能しています。
投資家にとって重要なのは、表面的なニュースに一喜一憂することなく、HBM4量産時における歩留まりの進捗、TSMCラインの確保状況、そしてNVIDIAリファレンス機におけるシェア配分を注視することです。構造的チョークポイントを押さえ続ける限り、同社のAIインフラにおける主役の座は揺るぎないものとなるでしょう。