AI液冷革命の勝者!空冷限界で跳ねるDLC本命銘柄と供給網の真実
※本記事はプロモーションを含みます。
AIデータセンターの空冷限界と直接チップ冷却(DLC)への不可逆な転換
生成AIの急激な進化に伴い、データセンターの熱設計は歴史的な転換点を迎えています。ラックあたりの消費電力が数十キロワット(kW)から100kW超へと跳ね上がったことで、従来の空気冷却(空冷)は物理的な排熱限界に到達しました。
このボトルネックを打破する技術が、発熱源であるプロセッサへ直接液体を循環させる直接チップ冷却(Direct-to-Chip: DLC)です。もはや液冷は「省エネのための選択肢」ではなく、最新のAIプロセッサを1秒でもカタログスペック通りに稼働させるための「絶対条件」へと変貌を遂げています。
冷却システムは今や付帯設備の枠を飛び越え、AI演算能力(コンピュート)の供給を制約する最重要のチョークポイントです。本稿では、空冷限界のメカニズムからDLCサプライチェーンの構造的覇者、そして投資家が注視すべきリスクファクターまでを徹底的に解き明かします。
ラック130kW時代の物理的現実:なぜ「水」でなければならないのか
データセンターの空冷システムが対応できる実質的な許容限界は、ラックあたり最大30kW〜40kW前後とされています。これに対し、NVIDIA(エヌビディア)の最新ラックアーキテクチャ「GB200 NVL72」は、単一ラックで120kW〜132kWもの電力を消費します。
従来の空冷は、いわば巨大なエアコンを効かせたサーバルームで、超強力なファンを回してヒートシンク(放熱板)に強風を吹き付け続ける仕組みでした。しかし、最先端のAI半導体は、小型アイロンを数十台密集させて常時フルパワーで加熱している状態に等しい熱密度を持っています。
空気は水に比べて熱容量や熱伝導率が極めて低く、ファンをどれほど大型化・高速化しても、プロセッサ中心部から熱を奪い切る前に半導体の接合部温度(Junction Temperature)が上限を超えて熱暴走を起こします。結果として、DLCの導入なしにはチップの演算性能を引き出せないという物理法則の壁が立ちふさがっています。
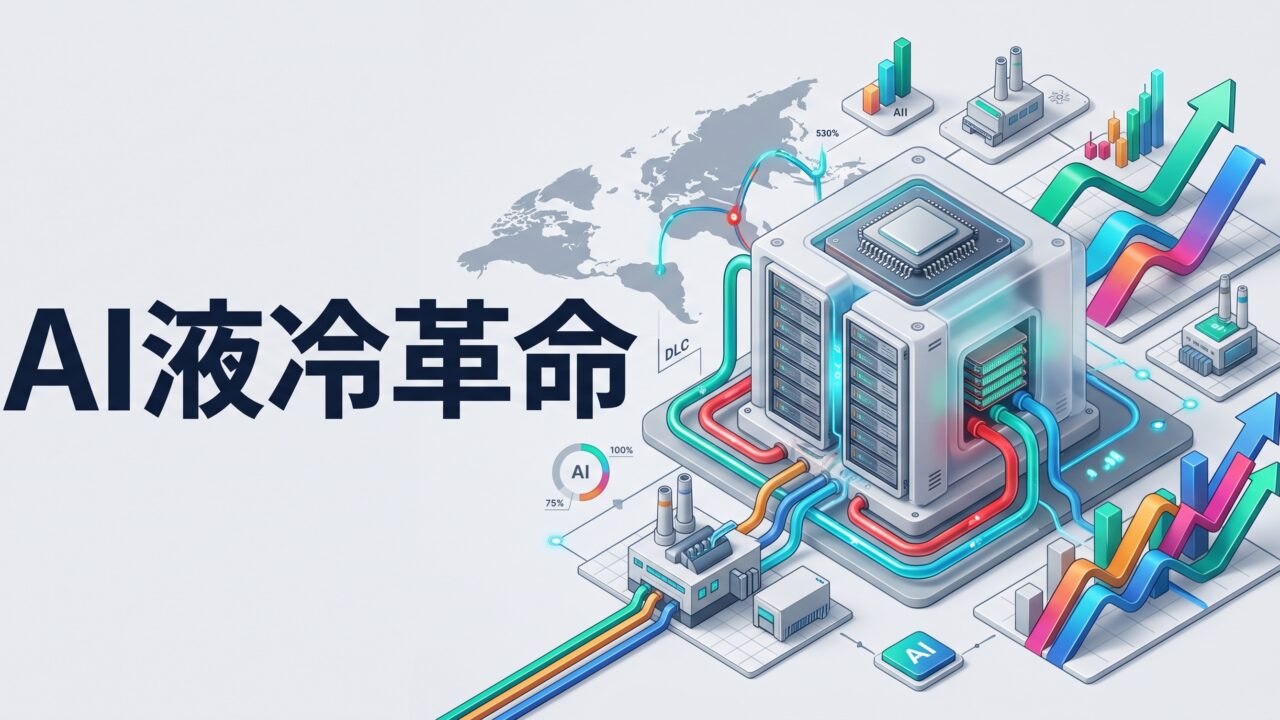
DLCは自動車のラジエーターのように機能します。微細な流路(マイクロチャネル)を刻み込んだ金属製ジャケット「コールドプレート」をGPUコアの直上に密着させ、特殊な冷却液を循環させて熱を直接吸収します。
吸熱された液体はラック内の分配管(マニホールド)を通って冷却液循環装置(CDU)へと送られ、熱交換を経て最終的に建屋外のチラー(冷却塔)等へ逃がされます。この一連の熱輸送サイクルを構築することで、空冷では不可能な超高密度実装が初めて成立します。
🚀 「あの時買っていれば…」を繰り返さないために
AI半導体やインフラを牽引する米国成長株は、1株(数千円〜数万円台)から少額で購入可能です。
松井証券なら、米国株の取引手数料が業界最安水準。波に乗り遅れないよう準備を整えましょう。

※口座開設は無料。最短即日で完了します。
定量データで見る液冷シフトの爆発力
AIデータセンターの建設ラッシュを背景に、液冷ソリューション市場は極めて急峻な拡大カーブを描いています。市場調査レポートおよび主要プレイヤーの決算数値に基づき、客観的な財務指標と成長率を整理しました。
| 指標・項目 | 実績値 / 予測値 | 前年比(YoY)または特徴 | 情報ソース |
|---|---|---|---|
| データセンター液冷市場規模 | 2024年: 13億ドル 2025年(予測): 22億〜59億ドル |
2024年: +72.4%増 2025年予測: +68.2%増 |
Stratview / MRFR 調査資料 |
| 液冷マニホールド市場規模 | 2025年: 9.35億ドル 2026年予測: 14.4億ドル突破 |
2025年単年: +102.9%増 新規液冷容量の倍増に対応 |
DC Market Insights (2026年10月) |
| Vertiv 受注残高 (Backlog) | 約150億ドル規模 (2025年末) | 前年同期比 +109%増 一部四半期でBook-to-Bill約2.9倍 |
Vertiv SEC提出書類・決算資料 |
| Vertiv 純売上高ガイダンス | 2026年通期: 約140億ドル見通し | 有機的成長率 (Organic): 約+31% | 2026年決算カンファレンスコール |
| 液冷技術別シェア | DLC方式が46%〜78%を占有 | 液浸冷却(約6〜7%)を大幅に圧倒 | 業界推計データ (2025年基準) |
データが示す通り、マニホールドやCDUを中心とする液冷コンポーネント市場は年率70%〜100%を超える勢いで急拡大しています。特に注目すべきは、ヴァーティブ(VRT)に代表される設備インフラ大手が莫大な受注残高(バックログ)を積み上げている点です。
この数値は、液冷需要が単なる一時的な思惑買いではなく、大手クラウド事業者(ハイパースケーラー)の確定した設備投資計画に裏打ちされている現実を証明しています。
冷却アプローチの比較:なぜ「単相DLC」が主流なのか
データセンターの冷却方式には複数の技術アプローチが存在しますが、現行の商用エコシステムにおいては単相直接チップ冷却(Single-Phase DLC)がデファクトスタンダードの地位を確立しています。各方式の特性比較は以下の通りです。
| 冷却方式 | 主な強み・仕様 | 弱み・構造的制約 | 初期コストとROI回収 |
|---|---|---|---|
| 単相直接チップ冷却 (DLC) (Vertiv, CoolIT, nVent等) |
・現行の業界標準(GB200 NVL72採用) ・部分導入が容易でメンテ性が高い ・排熱回収効率が95%超 |
・クイックコネクタ(QDC)の漏水懸念 ・ラック内配管の過密化 |
・初期コスト: 中〜高 ・回収期間: 1.5〜2.5年(空冷対比の電力削減効果) |
| 二相式直接チップ冷却 (2-Phase) (ZutaCore等) |
・冷媒の相変化(沸騰)を利用 ・単相式を上回る極めて高い熱伝達力 |
・PFAS(有機フッ素化合物)の環境規制 ・高圧ガス管理と密閉維持の難度 |
・初期コスト: 極めて高い ・回収期間: 3〜4年(規格未成熟) |
| 液浸冷却 (Immersion) (Submer, GRC等) |
・サーバ筐体ごと絶縁油に浸漬 ・ファン不要で騒音ゼロ、PUE 1.05以下 |
・特注サーバ設計が必須 ・基板交換等にクレーンが必要でメンテが困難 ・既存DCへの導入障壁大 |
・初期コスト: 極めて高い(専用建屋要) ・回収期間: 3〜5年(大規模専用設計) |
| 従来型高密度空冷 (RDHx併用) (空冷チラー+リアドア熱交換器) |
・既存データセンター設備を流用可能 ・稼働実績が豊富で漏水リスクなし |
・ラックあたり40kW超で物理的限界 ・次世代AIクラスタには対応不可 |
・初期コスト: 安価 ・回収期間: AI用途では計算不能(熱暴走で停止) |
サーバ全体を特殊なオイルに沈める「液浸冷却」は理論上の排熱効率で勝るものの、ハードウェア保守時に液体から基板を引き上げる作業負荷や、特殊建屋が必要となる点が普及の足枷となっています。
結果として、既存のサーバ保守フローを維持しつつ超高密度排熱を両立できる単相DLCが、NVIDIAの公式リファレンス設計と足並みを揃え、市場シェアの約5割〜8割を掌握するに至っています。
独自構造分析:建前と現実・サプライチェーンの力関係
単なる成長テーマとして液冷を捉過するだけでは、投資家として本質的な勝敗を見誤ります。E-E-A-Tの観点から、現場のリアルな歪みとパワーバランスを深くえぐり出します。
1. 建前と現実:現場を襲う2つのボトルネック
市場の建前(IR発表や強気予測)では、「ハイパースケーラーのAI投資は青天井であり、GB200の量産に合わせて液冷関連企業の売上は右肩上がりに急拡大する」と喧伝されています。しかし、現場では2つの深刻な物理的ボトルネックが横たわっています。
- クイックコネクタ(QDC)とマニホールドの歩留まり・公差問題: 高密度ラック内の配管では、1滴の液漏れも許されません。着脱可能なQDC(カプラー)やバルブの精度不良により、ラック組み立て後のテスト段階で微小リークが頻発。配管内の異物除去(フラッシング)や清浄度テストに膨大な現場工数を割かれています(Vertivがフラッシング専門企業PurgeRiteを買収した背景には、この現場遅延の解消があります)。
- 既存データセンターの受入限界(ブラウンフィールド問題): 液冷ラックは1ラックあたりの総重量が1.5トン前後に達し、既存建屋(Brownfield)の床耐荷重をオーバーする事例が相次いでいます。一方、新設建屋(Greenfield)は電力網(送電網)への系統連系待ちで稼働が1〜2年遅延しており、冷却機器を出荷しても現場据え付けが完了せず、収益認識(検収)が後ずれするリスクが潜んでいます。
2. サプライチェーンの力関係:誰が真の利益を吸い上げるのか
液冷市場の構造において、すべての部品メーカーが等しく高収益を享受できるわけではありません。プレイヤーの立ち位置によって価格交渉力には大きな格差が存在します。
Tier 1(価格決定権者):NVIDIAと施設統合サプライヤー
NVIDIAはリファレンス設計を指定することでエコシステム全体の仕様を統制しています。そして、その要求水準を満たし、ラック内のCDUから建屋外のチラーまで「エンド・ツー・エンドでデータセンター全体の熱力学を保証できる企業(Vertivなど)」が圧倒的な価格決定権を握り、18〜20%前後の高い調整後営業利益率を維持しています。
Tier 2(激しい価格競争):コールドプレート単体メーカー
一方で、GPUに直接当てる「コールドプレート」単体を手掛ける台湾系ODMや金属加工メーカーは、比較的技術模倣が容易です。大手クラウド事業者が調達リスク低減のために複数購買(マルチソーシング)を進めているため、中長期的には熾烈な価格競争とコモディティ化の波に晒されるリスクを抱えています。
隠れたチョークポイント:超高精度QDC専業メーカー
さらに見逃せないのが、配管の接合部を司るクイックコネクタ専業(Parker HannifinやStäubliなど)の存在です。配管の外れや漏水は数億円規模のクラスタ全損に直結するため、実績のない新興サプライヤーへの切り替えは極めて困難であり、事実上の独占的参入障壁が築かれています。
🔎 次の大化け銘柄を見抜く「選球眼」を養う
急変するテクノロジー市場で勝つための「成長企業を見抜く本質」は本から学べます。
投資のプロが選ぶベストセラーで、次の主役銘柄を掴むヒントを得ませんか?

投資家のジレンマ:強気シナリオと撤退基準(判断分岐点)
成長期待とバリュエーションの間で揺れる投資家にとって、何が株価を押し上げ、何が破綻の引き金になるのかを整理しておく必要があります。
買いたい理由 vs 踏み切れない恐怖
投資家の推進力となっているのは、Blackwellのみならず次世代アーキテクチャ(Rubin等)においてもチップの消費電力(TDP)増加が不可避であり、データセンターの液冷化率が一方通行で上昇し続けるという確信です。
反面、最大の懸念はバリュエーションの過熱感です。冷却インフラの代表格であるVertivなどは、すでに予想PERで35〜45倍前後のプレミアム水準で取引されています。市場は「完璧な業績拡大とガイダンス引き上げ」を前提として織り込んでおり、わずかな成長減速や納入遅延でも強烈なマルチプル・コントラクション(株価急落)を招くリスクを孕んでいます。
シナリオ分析(強気ケース vs 弱気ケース)
- 強気シナリオ (Bull Case): 100kW超の高密度ラックが大手ハイパースケーラーからソブリンAI(国家プロジェクト)や新興GPUクラウド(CoreWeave等)へと全面波及。既設データセンターのハイブリッド液冷改修特需が想定を上回り、保守運用・遠隔監視・フラッシング作業といった高収益なサービス契約(リカーリングレベニュー)の拡大で営業利益率が20%を上回る展開。
- 弱気シナリオ (Bear Case): 大規模データセンターで液漏れによるクラスタ全停止事故が発生し、損害賠償問題や保険料急騰からDLC導入の検証期間が長期化。または、受電容量の不足でデータセンター自体の竣工が遅れ、過剰な在庫調整局面入りすること。
リスク回避(撤退)のための具体的トリガー
感情的な狼狽売りや根拠のない塩漬けを防ぐため、以下の3つの客観的指標のいずれかが崩れた場合はポジション縮小・撤退を検討すべきです。
- トリガー1: 大手ハイパースケーラー4社(マイクロソフト、アルファベット、アマゾン、メタ)の合算設備投資(CapEx)ガイダンスが、前年同期比で「横ばい」または「減速」へ転換した時。
- トリガー2: 冷却専業トップ企業の「Book-to-Billレシオ(受注出荷比率)」が3四半期連続で1.0倍を割り込み、過剰在庫調整の兆候が確認された時。
- トリガー3: GPUベンダー主導でCDUやマニホールドの設計がオープン標準化され、EMS/ODM勢による低価格汎用品のダンピング競争が本格化した時。
よくある質問(FAQ)
コールドプレートを製造する部品メーカー(台湾勢等)への投資は有効ですか?
短中期的な需要増加による恩恵は受けられますが、長期投資においては注意が必要です。金属加工品であるコールドプレート単体は参入障壁が比較的低く、大手クラウド事業者による複数購買(マルチソーシング)によって価格競争に巻き込まれやすい構造にあります。利益率を長期的に防衛できるのは、冷却水循環装置(CDU)や熱交換全体を一元的に保証できるシステムインテグレーターです。
液冷データセンターで漏水事故が発生した場合、GPUクラスタは全損するのですか?
冷却液には水道水ではなく、絶縁処理や防腐処理が施された特殊精製水やグリコール混合液が使用されるため、即座に大爆発するわけではありません。ただし、高電圧回路への影響を完全に排除することは困難です。そのため先進的な液冷システムでは、配管内を大気圧より低い状態に保ち、万一亀裂が入っても液体が漏れ出さずに外気を吸い込む「負圧設計」や、ミリ秒単位で作動する自動遮断弁・高精度リークセンサーの導入が進んでいます。
より冷却能力が高い「液浸冷却」が普及した場合、DLCは不要になりますか?
液浸冷却がDLCを全面的に淘汰する可能性は極めて低いと考えられます。液浸冷却は優れた排熱性能を持つ反面、サーバ保守時にクレーンを用いて重い基板を引き上げる必要があり、メンテナンス性や専用建屋の建設コストに大きな課題を残しています。NVIDIAやOCP(Open Compute Project)の業界ロードマップは今後5〜7年以上にわたりDLCを主流規格として位置付けており、DLCの優位性は中長期で盤石です。
まとめ:勝負の分水嶺は「部分品」ではなく「統合熱設計」
AIデータセンターの排熱問題は、もはや単なる空調設備のアップグレードではなく、半導体の計算能力そのものを物理的に成り立たせる基幹インフラの領域へ突入しました。
投資家が注視すべきは、金属プレート単体の受託製造数ではなく、ラック内マニホールド、高信頼性CDU、そして建屋全体の熱交換を一元管理し、巨大な受注残高と高い利益率を両立させているシステムインテグレーターの支配力です。莫大なバックログの進捗と現場の納入ボトルネックを冷静に見極め、冷徹な撤退ルールを堅持しながら、この歴史的な構造変化に向き合う姿勢が求められます。