ヴァーティブ(VRT)液冷解説:Blackwellが促す独占的成長
※本記事はプロモーションを含みます。
Blackwellが突きつける「120kWの熱壁」と空冷の限界
米NVIDIA(エヌビディア)の次世代AI半導体「Blackwell」の登場は、データセンターの熱設計に不可逆な地殻変動をもたらしました。従来のデータセンターが依存してきた空冷方式の物理的限界が完全に突破されたためです。
これまで一般的なサーバーラックの消費電力は10〜15kW、高密度設計でも30〜40kW程度に収まっていました。この水準であれば、大型エアコンで室内全体の冷気を循環させる空冷で排熱を処理できました。
しかし、Blackwellアーキテクチャを採用した「GB200 NVL72」は、1ラックあたり100kW〜120kW超という桁違いの電力を消費します。ワンルームの空間に家庭用エアコン100台分以上の熱源を敷き詰める計算であり、空気の熱伝導率では冷却が追いつかず、半導体チップは即座に熱暴走を起こします。
この発熱密度において、冷媒をチップ近傍まで直接送り込む直接液冷(DLC: Direct-to-Chip)は、選択肢ではなく「必須の物理インフラ」へ昇格しました。そして、この熱処理アーキテクチャの転換期において、サプライチェーンの頂点に君臨しているのがヴァーティブ(Vertiv Holdings, NYSE: VRT)です。
🚀 「あの時買っていれば…」を繰り返さないために
AI半導体やインフラを牽引する米国成長株は、1株(数千円〜数万円台)から少額で購入可能です。
松井証券なら、米国株の取引手数料が業界最安水準。波に乗り遅れないよう準備を整えましょう。

※口座開設は無料。最短即日で完了します。
ヴァーティブ(VRT)が握る熱マネジメントの垂直統合モデル
結論から言えば、ヴァーティブの最大の強みは、チップ表面の熱を吸い上げる微細部品から、建屋外に熱を放出する超大型設備までを一気通貫で設計・供給・保守できる垂直統合体制にあります。
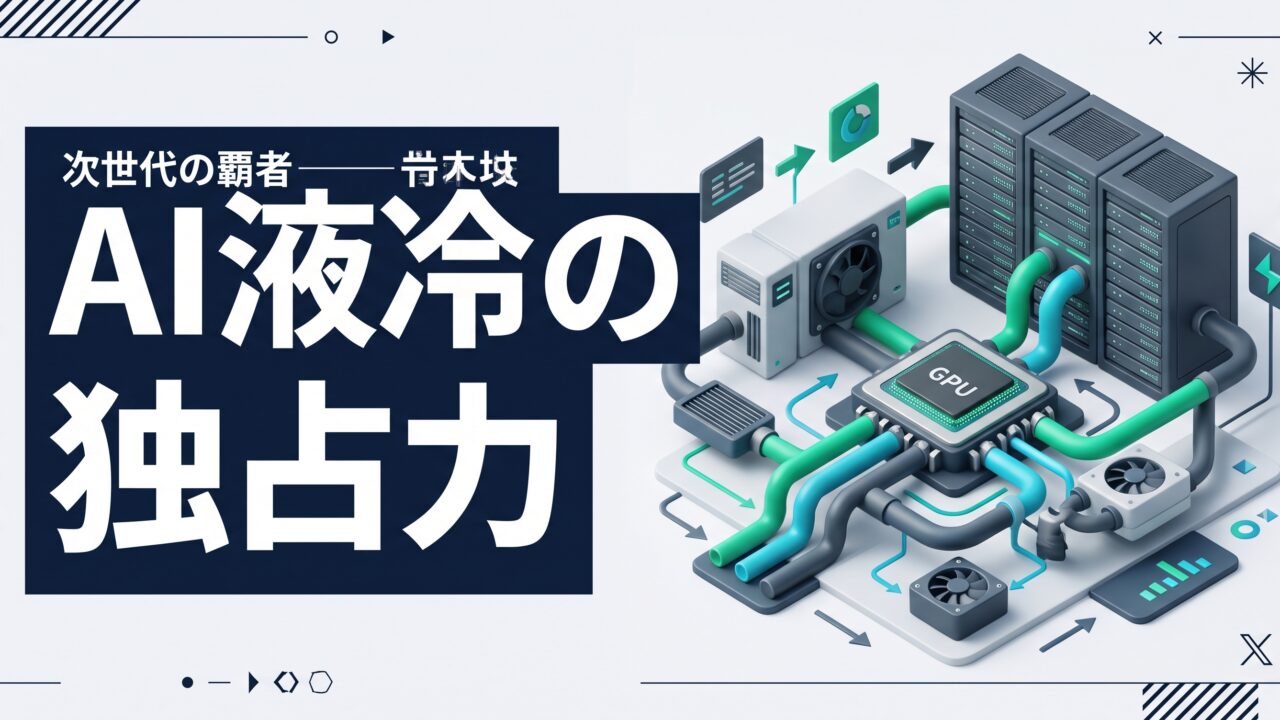
直接液冷(DLC)システムは、単一の装置で成立するものではありません。複数の重要モジュールがミリ秒単位の流量・圧力制御で連動することで、初めてシステム全体が稼働します。
- コールドプレート: 発熱するGPUやCPUの表面に銅製ブロックを密着させ、内部を流れる冷媒で直接熱を奪う「吸熱部」。
- CDU(冷媒分配ユニット): 加熱された液体を熱交換器で冷却し、安定した流量・圧力で各サーバーへ再循環させる「液冷システムの心臓部」。
- ルーフトップ・チラー/冷却塔: CDUが回収した熱を建屋外の外気へ最終放出する「建屋全体の排熱ラジエーター」。
多くの部材メーカーがコールドプレートや配管部品といった単体ハードウェアの供給にとどまる中、ヴァーティブは流体制御ソフトウェア、CDU、高圧受電設備、屋外チラーまでを統合管理する能力を備えています。
ハイパースケーラー(Microsoft、AWS、Google、Meta等)にとって、AIサーバーの稼働停止(ダウンタイム)は1分あたり数十万ドルの損失を意味します。万一の液漏れや冷却停止が起きた際、サーバー側と設備側の責任分界点が曖昧になるマルチベンダー構成を避け、責任を一元化できるヴァーティブが指名買いされる構造がここにあります。
冷却ソリューション主要プレイヤーの競争力比較
液冷市場の急拡大に伴い、台湾ODMや総合電機メーカーも参入を進めています。しかし、提供範囲とエンジニアリング保証の観点から、各勢力の実質的な立ち位置は明確に分かれています。
| 企業・技術方式 | 主要な強み・提供領域 | 弱み・構造的制約 | 投資回収・価格競争力 |
|---|---|---|---|
| Vertiv(直接液冷総合) | チップ直冷からCDU、屋外チラーまで一括保証。NVIDIA推奨リファレンス共同開発。 | 高バリュエーション。重要部材(QD等)のサプライチェーン遅延リスク。 | プレミアム価格帯。PUE低減(1.15〜1.2前後)により電力削減で投資回収可能。 |
| Schneider Electric | 配電設備、ビル管理システム(BMS)に強み。欧州データセンター市場で強固な地盤。 | 超高密度AI特化型CDUの専業開発スピードでVertivに先行を許す局面あり。 | 電気設備とのパッケージ導入による値引き提案が中心。総合力重視。 |
| 台湾系ODM/EMS | コールドプレートやサーバー内CDUの量産能力、圧倒的な低コスト製造。 | データセンター建屋全体の大規模配管・チラー連携や24時間グローバル保守網が脆弱。 | 初期導入費は安価だが、大規模障害時の包括補償が得られにくい。 |
| 浸漬冷却専業 | サーバーを絶縁液に直接沈めるため熱伝導効率は最高水準。 | 特殊液体のコスト、PFAS等の環境規制、基板引き抜き作業など運用保守の負荷が過大。 | 新設DCのみ対応可能で改修導入は困難。初期費用が高くROIの不透明感が残る。 |
台湾系メーカーの台頭により、金属加工品に近いコールドプレート単体の価格競争は激化しています。しかし、施設全体の流体ダイナミクスを制御するCDUおよび冷却エンジニアリングの領域では、ヴァーティブの優位性が揺らいでいません。
建前と現実:液冷移行を阻む3つの現場ボトルネック
IR資料や調査レポートでは「液冷市場の爆発的急拡大」という強気シナリオが強調されます。しかし、実際の建設現場では物理的・運用的な制約がプロジェクト進行のブレーキとなっています。
第1のボトルネックは、クイックディスコネクト(QD: 超高精度配管接手)の供給制約です。サーバーラックの保守時に一滴の冷媒漏れも許されない超高精度カプラーは、限られたニッチサプライヤーが製造を担っており、業界全体の出荷ペースを律速しています。
第2の壁は、既存データセンターの改修限界(レトロフィットの壁)です。新設DCであれば床下配管やチラーの重量(水の総重量)を設計段階から織り込めますが、既存の空冷データセンターを液冷に改造する場合、床耐荷重の不足や配水管ルートの物理的欠如が深刻な障害となります。
第3に、水資源の大量消費と環境規制リスクが挙げられます。蒸発冷却式タワーによる水消費への自治体規制や、冷媒添加剤に対する化学物質規制(PFAS等)への適合コストは、事業者の想定を超えて現場の重荷となっています。
サプライチェーンの力関係:利益のチョークポイントはどこか
AIインフラのサプライチェーンにおいて、最大の利益率を享受しているのは末端の部品サプライヤーではなく、システム全体の基準を握る企業です。
ヴァーティブは、NVIDIAの次世代設計(GB200 NVL72等)における冷却リファレンスアーキテクチャの共同開発パートナーとして初期段階から食い込んでいます。この密接な技術統合により、競合他社が容易に模倣できない参入障壁を築いています。
一方、ハイパースケーラー側は単一ベンダー依存を嫌い、セカンドソースの確保を模索しています。しかし、数百億円規模のAIクラスターにおいて、万一の冷却障害でGPUが破損した場合の損害賠償や責任範囲を考慮すると、実績のあるヴァーティブを選択せざるを得ないのが現状です。
この結果、ヴァーティブは価格決定権を維持し、調整後営業利益率20%超という資本財セクターでは異例の高収益構造を実現しています。受注残高も70億ドル規模で高水準を維持しており、サプライチェーンのチョークポイントを押さえていることが数字に裏付けられています。
🔎 次の大化け銘柄を見抜く「選球眼」を養う
急変するテクノロジー市場で勝つための「成長企業を見抜く本質」は本から学べます。
投資のプロが選ぶベストセラーで、次の主役銘柄を掴むヒントを得ませんか?

投資家のジレンマ:高バリュエーションと撤退の判断基準
ヴァーティブへの投資を検討する際、投資家は「AI第2波の必須銘柄」という期待と「景気循環株としてのピークアウト恐怖」の板挟みに直面します。
現在の株価バリュエーションは、従来の機械・設備メーカーの平均を大きく上回るフォワードPERで取引されています。市場はすでに「空冷から液冷への移行」という成長シナリオをかなりの程度織り込んでおり、単なる計画通りの売上達成では株価のアップサイドが限定的となるリスクがあります。
中長期で保有する投資家は、以下の3つの撤退トリガー(判断分岐点)を厳密にモニタリングする必要があります。
- 受注残(Backlog)の減少およびBBレシオの1.0割れ: 受注出荷比率(Book-to-Bill)が1.0を下回った場合、ハイパースケーラーのインフラ投資一巡を示す決定的な先行指標となります。
- 粗利益率(Gross Margin)の継続的な低下: 台湾系ODMのCDU領域への進出や、競合との激しい価格競争が始まったことを示唆します。
- 次世代半導体の熱密度前提の変更: 極端な省電力アーキテクチャの登場や、熱密度の伸び悩みにより液冷需要の拡大ペースが鈍化する兆候です。
強気シナリオ vs 弱気シナリオ:成長性とダウンサイドの評価
今後の株価推移を占う上で、市場のアップサイドシナリオとダウンサイドシナリオの前提条件を整理しておく必要があります。
【強気シナリオ(Bull Case)】
Blackwellの量産・出荷が順調に進み、続く次世代GPU「Rubin」世代でラックあたり150kW〜200kW超へと熱密度がさらに上昇するケースです。新設データセンターにおける直接液冷の採用率が市場予測を上回り、高単価なCDUや屋外チラーの出荷が急伸します。これにより売上高成長率20%超、営業利益率25%への拡大が達成され、高バリュエーションを維持したまま業績成長に伴う上値追いが継続します。
【弱気シナリオ(Bear Case)】
ハイパースケーラーのAI投資回収(ROI)が想定より遅延し、データセンター建設ペースの減速や設備投資計画の延期が発生するケースです。さらに、部材不具合による現場トラブルや台湾系メーカーによる低価格攻勢が重なれば、売上成長率は1桁台へ減速し、シクリカル銘柄としてPERの急激な圧縮(デレーティング)に直面します。
よくある質問(FAQ)
Q1. サーバーメーカー自身が冷却装置を作って内製化しないのですか?
サーバー内部のコールドプレートや配管まではサーバーメーカーが手掛けますが、集めた熱を建屋の外へ逃がすには、ビル規模の冷媒分配ユニット(CDU)や屋外大型チラー、ビル管理システム(BMS)との連動が必要です。これらは空調工学やプラントエンジニアリングの領域であり、IT機器メーカーが自社単独でカバーするのは困難です。
Q2. サーバーを丸ごと液体に沈める「浸漬冷却」が普及したらヴァーティブは不利になりますか?
浸漬冷却が普及した場合でも、温まった槽内の液体を冷却して循環させる外部インフラ(熱交換器やチラー)は依然として不可欠であり、ヴァーティブの役割が消えるわけではありません。また、浸漬冷却は基板引き抜き作業の煩雑さや液体の環境規制(PFAS等)の問題があるため、当面はピンポイント用途にとどまり、直接液冷(DLC)が長期的なデファクトスタンダードと見られています。
Q3. データセンター投資が一服した場合、どのような業績リスクがありますか?
データセンターの新設プロジェクトが凍結・延期された場合、既存の受注残高が消化された後に業績の急減速が訪れるリスクがあります。液冷設備はビルの建設工期と連動して納入されるため、景気後退やハイパースケーラーの投資抑制が起きると、シクリカルな機械株特有の需要サイクルの谷に直面することになります。
まとめ:熱密度の拡大がもたらす構造的勝者の条件
NVIDIA Blackwell以降のAI半導体進化において、発熱問題はチップ性能の向上と表裏一体の課題です。コンピューティング能力が高まる限り、発生する熱エネルギーを物理的に逃がすインフラの重要性は下がりません。
ヴァーティブ(VRT)は、単なる部品供給にとどまらず、施設全体の排熱アーキテクチャを統括できる稀有な立ち位置を確立しています。高バリュエーションというハードルは存在するものの、「熱密度の上昇を構造的にマネタイズできる存在」として、AIインフラ第2波の動向を見極める上で最重要の監視銘柄であり続けるでしょう。