TSMCのCoWoS増強計画とAI半導体供給の限界
※本記事はプロモーションを含みます。
AI半導体の出荷上限を決める「CoWoS」の正体
生成AIブームの主役であるNVIDIA(エヌビディア)の決算発表のたびに、市場では「旺盛な需要に対して供給が追いつかない」という声が繰り返されています。この供給制約の正体は、回路を微細化する前工程(EUV露光など)ではなく、後工程の先端パッケージング「CoWoS」にあります。
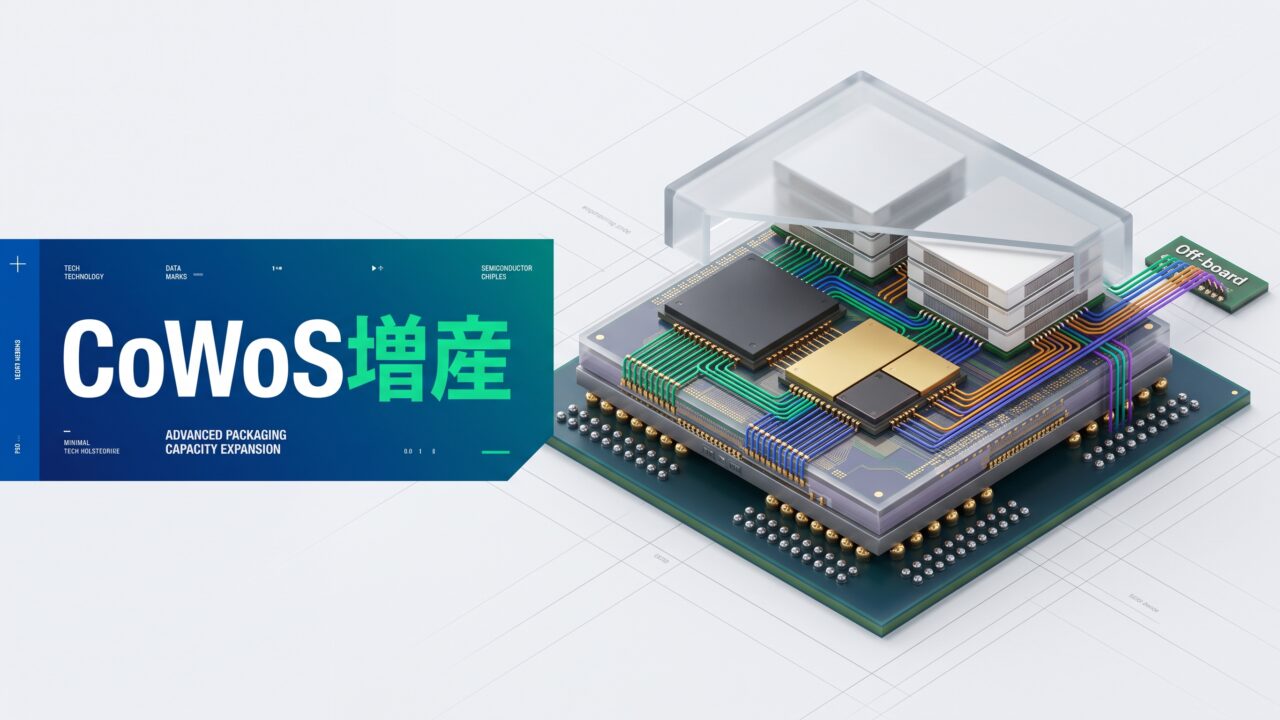
CoWoS(Chip-on-Wafer-on-Substrate)とは、計算を担う巨大なGPU本体と、大容量データをやり取りする広帯域メモリ「HBM」を同一平面上に超高密度で並べる2.5D実装技術です。超高速な頭脳(GPU)と巨大な図書館(HBM)の間を、混雑した一般道路ではなく専用の地下鉄(シリコンインターポーザー)で直結する工事に例えられます。
回路微細化の物理的限界(ムーアの法則の鈍化)に直面する中、複数の半導体を分割して後から超高密度につなぎ合わせる「チップレット化」が不可欠となりました。現在、この実装ラインを一手に担うTSMC(TSM)のCoWoS生産枠こそが、世界のAIアクセラレータ出荷量を決定づける最重要チョークポイントとなっています。
TSMCのCoWoS増強ペースと市場シェア推移
TSMCは市場の猛烈な需要に応えるため、CoWoSの生産能力を驚異的なスピードで拡大させています。年率80%超のペースでライン増設を進めており、主要調査機関やサプライチェーンのデータからもその積極的な設備投資が裏付けられています。
| 項目 | 実績および予測値 | 市場での位置づけ・シェア |
|---|---|---|
| TSMC CoWoS月産能力 | 2024年:約3.5万枚/月 2025年:約7.5万〜8.0万枚/月 2026年末:約12万〜14万枚/月 |
2024年から2026年にかけて約3.5〜4倍増(年平均成長率80%超)の猛烈な拡張ペース |
| 先端2.5D/3D市場シェア | TSMC:推定75〜80%以上 | Intel(EMIB)やSamsung、OSAT(後工程受託企業)連合を圧倒する一強体制 |
| NVIDIAの生産枠割当 | 全生産能力の約50〜55%を確保 | 残りの枠をAMD、Broadcom、Google、Amazon等の大手テック企業が奪い合う構図 |
| 需給ギャップ | 2024-2025年:約20%超の不足 2026年末:約10%前後へ縮小見込み |
急速な増産により供給不足幅は縮小へ向かうが、タイトな状況は中長期で継続 |
数字が示す通り、TSMCは2026年末にかけて月産能力を最大14万枚規模へと引き上げる計画です。しかし、その生産枠の半分以上はNVIDIAが長期契約で独占しており、後発のクラウド大手による独自AIチップ(ASIC)開発においても、TSMCの製造キャパシティ配分が出荷の絶対的なボトルネックとして立ちはだかっています。
🚀 「あの時買っていれば…」を繰り返さないために
AI半導体やインフラを牽引する米国成長株は、1株(数千円〜数万円台)から少額で購入可能です。
松井証券なら、米国株の取引手数料が業界最安水準。波に乗り遅れないよう準備を整えましょう。

※口座開設は無料。最短即日で完了します。
CoWoS拡張でもGPU完成数が倍増しない「3つの構造的要因」
TSMCが公表する増産計画を見て、「ウエハ供給が倍になれば、出荷されるAIサーバーも倍になる」と単純に考えるのは危険です。実際の生産現場には、歩留まりやダイサイズに起因する見かけの数字と実態のギャップが存在します。
1. 建前と現実:チップ巨大化に伴う「面積インフレの罠」
TSMCはCoWoS供給能力の倍増をアピールしていますが、出荷される最終GPU個数は同じ比率では増えません。次世代AIアクセラレータであるNVIDIA Blackwell(B200やGB200)は、前世代Hopper(H100)の2倍以上のシリコン面積を占有し、8〜12個ものHBM3Eを搭載します。
つまり、1枚のCoWoSウエハから切り出せるチップの個数自体が大幅に減少しているため、ウエハ枚数が2倍になっても完成品GPUの供給数は微増に留まります。さらに、シリコンブリッジと有機材料を組み合わせる「CoWoS-L」では、熱膨張率の違いによる基板の反りが発生しやすく、製造立ち上がり期の歩留まりロスが出荷遅延を招く要因となりました。
2. サプライチェーンの力関係:利益を独占するTSMCのプライシングパワー
先端パッケージング分野において、TSMCは圧倒的な価格決定権を握っています。NVIDIAは最大の顧客でありながら、製造枠の割り当てに関しては完全にTSMCへ依存しているのが実情です。
TSMCは生産逼迫を補うため、一部の工程をASE(日月光投資控股)やAmkor TechnologyといったOSAT(後工程受託製造企業)へ外注しています。しかし、CoWoS-Lの最難関工程である高精度接合とテストは自社ファブ内に厳重に囲い込んでおり、OSATはあくまで補完的なバッファに過ぎません。結果として、50%を超える高い営業利益率の源泉をTSMCが強固に握り続けています。
3. 投資家のジレンマ:供給逼迫解消がもたらす「サイクルの谷」
投資家にとって最大の悩みは、「供給不足による業績の確実性」と「将来の過剰設備リスク」のせめぎ合いです。2026年まで工場ラインが埋まっている現状は堅調な収益を約束しますが、巨額の設備投資(CapEx)を行って立ち上げた新工場がフル稼働を迎える頃、需要が一巡するシナリオも否定できません。
もしハイパースケーラーの投資が一服すれば、膨らんだ固定費と減価償却費がTSMCの収益性を圧迫するリスクがあります。「買いたくても買えないプレミアム期間」がいつ通常サイクルへ移行するかを冷静に見極める必要があります。
競合パッケージング技術との比較と参入障壁
TSMCの一強体制に対し、競合他社や代替技術がどの程度シェアを奪えるのかを整理しておくことは、中長期の投資シナリオを描く上で欠かせません。
| 技術・企業 | 構造的強み | 課題・制約要因 | 投資回収・採算性 |
|---|---|---|---|
| TSMC:CoWoS-S | フルシリコンインターポーザーによる最高峰の配線密度。H100等で実証済みの極めて高い歩留まり。 | 露光面積の上限(約3.3倍レチクル)があり、巨大化する2ダイ連結チップへの対応が困難。 | 設備投資の回収は完了フェーズ。確立された量産ラインで高い利益率を維持。 |
| TSMC:CoWoS-L | 有機基板に微小シリコンを埋め込み、最大5.5倍以上の超大面積化と大容量HBM統合を実現。 | 異種素材の組み合わせによる熱歪み・反り対策が難しく、製造難易度が高い。 | 製造コストはCoWoS-S比で高価だが、高単価な最新フラッグシップGPUの価格転嫁で吸収。 |
| Intel:EMIB | 基板内に直接ブリッジを埋め込む方式。大型インターポーザーが不要で柔軟な設計が可能。 | 受託製造ファウンドリとしての歩留まり実績とエコシステムの層の薄さ。 | コスト競争力のポテンシャルはあるが、外部顧客向けの量産実績確立に時間を要する。 |
| OSAT連合(ASE/Amkor) | 前工程とは独立した分業体制による柔軟性。TSMCラインの補完受託。 | 前工程ウエハ製造と一体化した微細ピッチ領域の最適化・不良解析速度で劣る。 | 設備投資負担は抑えられるものの、付加価値の高い最難関工程はTSMCが保持するため中程度の利益率。 |
表から分かるように、IntelのEMIBやOSAT各社の技術も進化していますが、TSMCの優位性は揺らいでいません。数マイクロメートルの接合不良で数千万円相当のウエハがスクラップになるAI半導体の製造現場では、前工程から後工程までを一気通貫で最適化できるTSMCの実績が最大の参入障壁となっています。
🔎 次の大化け銘柄を見抜く「選球眼」を養う
急変するテクノロジー市場で勝つための「成長企業を見抜く本質」は本から学べます。
投資のプロが選ぶベストセラーで、次の主役銘柄を掴むヒントを得ませんか?

強気シナリオ vs 弱気シナリオ:投資判断の分岐点
先端パッケージングの供給能力拡大が進む中で、投資家が注視すべきシナリオとリスク回避の条件を整理します。
- 強気シナリオ(Bull Case): CoWoS-Lの量産歩留まりが早期に安定し、次世代パネルレベル実装技術への移行が順調に進展。大手クラウド事業者の自社製AIチップ需要もTSMCが独占的に獲得し、供給制約の緩和が出荷数量の急拡大に直結して増収増益トレンドが継続する展開。
- 弱気シナリオ(Bear Case): データセンター向け電力インフラの不足によってサーバー設置が滞り、完成したGPUの在庫が一時的に滞留。TSMCへの追加発注ペースが鈍化し、大幅に増設した先端パッケージング工場の減価償却費が重荷となって営業利益率が圧迫される展開。
現在の市場価格(フォワードPER)は、2025年から2026年にかけた供給タイトの継続をある程度織り込んでいます。投資家が警戒すべき具体的な撤退トリガーは以下の2点です。
- TSMCの四半期決算において、CoWoSラインの稼働率(Utilization Rate)が90%を下回る兆候が示された場合。
- 主要ハイパースケーラー(Microsoft、Meta、Alphabetなど)の設備投資ガイダンスが前年比フラットまたは下方修正に転じた場合。
よくある質問(FAQ)
Q1. なぜIntelやSamsungの代替パッケージングに顧客が乗り換えないのですか?
最先端GPUとHBMのインターコネクト接合は、わずか数マイクロメートルの狂いで製品全体がスクラップになる極めて精密な工程です。TSMCは前工程ファブとの緊密な連携による圧倒的な量産歩留まり実績と、不良解析の迅速なフィードバック体制を確立しており、巨額の投資を行う顧客にとって「他社へ乗り換えるリスク」が極めて高いためです。
Q2. CoWoS-SからCoWoS-Lへの移行によって何が変わるのですか?
従来のCoWoS-Sはシリコンウエハを丸ごとインターポーザーとして使用していたため、面積の物理限界とコストの壁がありました。CoWoS-Lは要所のみにシリコンブリッジを埋め込み、周囲を有機基板で構成することで、Blackwellのような超大型デュアルダイチップの結合を可能にしています。面積拡大の恩恵を受ける一方、製造工程の複雑化による初期歩留まりの安定化が課題となります。
Q3. TSMCのCoWoS供給不足が解消された場合、NVIDIAの株価にはプラスですか?
短期的・中期的には「出荷数量の上限撤廃による売上拡大」となるためポジティブに働きます。ただし、供給逼迫の解消は顧客のバックログ(受注残)消化とリードタイムの正常化を意味します。「手に入らないからこそ奪い合う」というプレミアム評価が剥落し、株価のバリュエーション倍率が巡航速度へ戻る可能性がある点には注意が必要です。
まとめ:ボトルネック構造を理解した中長期アプローチ
TSMCの先端パッケージング「CoWoS」は、単なる製造技術の一工程にとどまらず、AIエコシステム全体の収益上限を規定する構造的急所です。年率80%ペースの大規模な設備投資が進む一方、チップの大型化による面積消費や製造難易度の上昇により、供給制約は段階的な解消をたどります。
投資家としては、公式発表の生産能力拡大という表面的な数字に惑わされず、「実質的なGPU出荷数量」「工場の稼働率推移」「ハイパースケーラーの投資意欲」を多角的に点検しながら、冷静なポートフォリオ管理を継続することが肝要です。