GEVのガスタービン特需:AI電力不足と受注残の現実
※本記事はプロモーションを含みます。
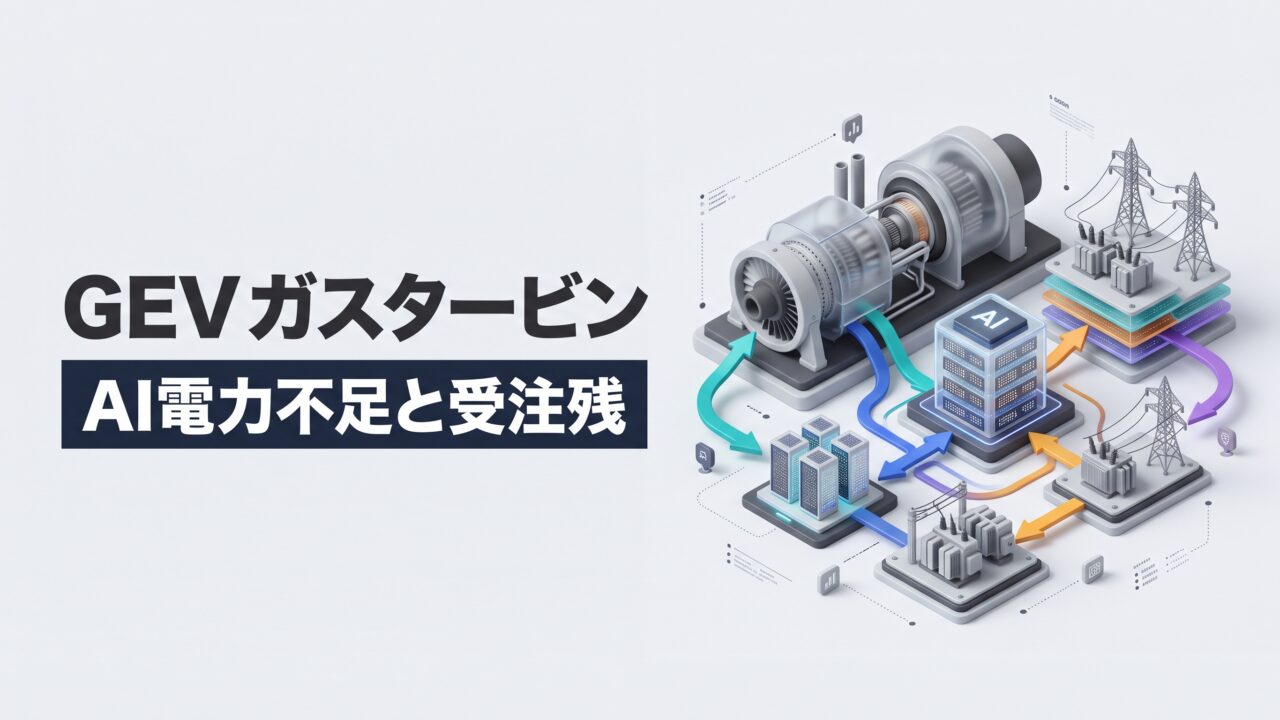
AIデータセンターの真のボトルネックは、もはや最先端GPUの供給能力ではありません。現地へ電力を引き込み、安定稼働を維持するための物理的な電力供給網と大型発電・変電設備こそが、ハイパースケーラーの事業成長を左右する最大の制約となっています。
その急所(チョークポイント)を握る企業として市場の脚光を浴びているのが、米ゼネラル・エレクトリックからスピンオフしたGE Vernova(GEベルノバ:GEV)です。同社は大型ガスタービンと変電機器の世界的な寡占サプライヤーであり、製造スロットは2030年以降まで事実上の完売状態にあります。
しかし、受注残高1,760億ドル(約26.4兆円)という巨額のバックログは、今四半期の現金化を保証するものではありません。本記事では、GEベルノバの構造的強み、納期の物理的限界、そして依然として残る事業リスクを解剖し、個人投資家が直面する投資判断のジレンマを明らかにします。
GEベルノバ(GEV)が直面するAIデータセンター電力不足と特需の全貌
AIデータセンター向けの電力需要は、2025年の約31GWから2027年には66GW超へ倍増する見通しであり、GEベルノバ(GEV)の大型ガスタービン製造枠は2030〜2031年引き渡し分まで完売しています。最先端GPUがどれほど潤沢に供給されても、数万キロワット規模の連続負荷を支える電源がなければサーバーは1台も起動できません。
実際、英ネオクラウドのNscaleが直面したように、物理的な送電網容量の不足によって大手テック企業とのデータセンター契約が解除される事例まで発生しています。系統網への新規接続(インターコネクション)待機期間が全米で5〜7年に長期化するなか、データセンター事業者は「電力会社からの給電を待つ」戦略を放棄し、自前で発電機を据え付ける「オフグリッド(自前直接給電)」へと舵を切らざるを得なくなりました。
Power部門:なぜ天然ガスタービンがAIの「唯一の現実解」なのか
気候変動対策としての脱炭素方針を掲げつつも、ハイパースケーラー各社が天然ガス火力発電に群がる理由は、24時間365日の連続高負荷稼働と急峻な電力変動に即応できる電源が他に見当たらないためです。
太陽光や風力などの再生可能エネルギーは天候による出力低下が避けられず、蓄電池(BESS)の併設には莫大な追加コストがかかります。また、次世代クリーンエネルギーとして期待される小型モジュール炉(SMR)は、商用炉の稼働実績がなく規制認可の壁により2030年代半ばまで実用化が期待できません。結果として、設置面積が小さく、数分で負荷追従が可能な高効率ガスタービン(HAクラス等)が、現実的なベースロード電源として指名買いされています。
Electrification部門:タービン以上に逼迫する大型変圧器(LPT)の供給網
電力インフラの現場でタービン以上に深刻な供給不足に陥っているのが、受変電設備を担う大型変圧器(LPT)であり、現在の納期リードタイムは3〜4年超に達しています。発電所で生み出した数十万ボルトの超高圧電力をデータセンター内で安全に使用可能な電圧へ落とすトランスや開閉装置がなければ、物理的に給電を行うことは不可能です。
GEベルノバはメキシコの変圧器大手Prolec GEを買収したことで、このチョークポイントを完全に自社グループ内に取り込みました。「発電設備(タービン)」と「受変電設備(グリッド網)」の双方を同一メーカーから一括調達できる垂直統合モデルは、納期短縮を至上命題とするハイパースケーラーにとって他社に代えがたい参入障壁となっています。
GEベルノバ(GEV)の定量データと競合技術比較
GEベルノバの受注残高は2026年第2四半期時点で総額1,760億ドル(約26.4兆円、前年同期比+21%)に達しており、年間売上高の約5〜6年分に匹敵する極めて高い事業の可視性を誇っています。
| 財務・事業項目 | 実績数値 / 確定データ | 前年同期比(YoY)/ 状況 | 分析上の含意 |
|---|---|---|---|
| 受注残高総額(Total Backlog) | 1,760億ドル | +21%(2025年末1,450億ドル比) | 約6年分の売上高を担保する巨大なパイプライン |
| ガスタービン受注残 / 予約枠 | 116 GW(確定53GW+予約63GW) | +39.7% | 2030〜2031年までの製造キャパシティがほぼ完売 |
| 単四半期受注高(Orders) | 242億ドル | オーガニック +88% | AIインフラ特需による発注ペースの急加速 |
| Power(発電)部門 売上 / 利益率 | 54.8億ドル / EBITDA約14.5% | 売上高 +14% | 高効率HAタービンと長期保守契約が利益を牽引 |
| Electrification(電化)部門 | 四半期ペース 約38億〜40億ドル | オーガニック +25%超 | 大型変圧器・開閉装置の価格引き上げが浸透 |
| Wind(風力)部門 EBITDA | マイナス2.52億ドル | 赤字継続(マージン -13.6%) | 洋上風力の不採算案件が全社利益を一部相殺 |
次に、データセンターの電源確保において比較対象となる競合企業および代替技術との位置づけを整理します。
| プレイヤー / 代替技術 | 主要な強みと技術的仕様 | 構造的制約・主な弱み | 納期リードタイム / 投資回収 |
|---|---|---|---|
| GE Vernova (GEV) (HAガスタービン / 電化) |
・HA型タービン稼働累計400万時間超 ・変圧器から系統網までの垂直統合パッケージ ・高粗利な長期保守契約(LTSA)の紐付け |
・洋上風力部門の営業赤字が継続 ・生産キャパシティ増強の物理的上限(年30GW目標) |
納期:2030〜2031年 回収期間:約4〜6年(PPA契約) |
| Siemens Energy (HLガスタービン / グリッド) |
・欧州送電インフラ網での圧倒的シェア ・高電圧直流送電(HVDC)技術で首位級 |
・風力子会社(Gamesa)の品質保証コストの残滓 ・受注残69GWでGEV同様に生産枠が逼迫 |
納期:約3〜4年待ち 回収期間:GEVと同水準 |
| 小型モジュール炉 (SMR) (Kairos, NuScale等) |
・CO2フリーで24時間安定したベースロード供給 ・大手テック各社が開発支援契約を公表 |
・商用稼働の実績が皆無(規制認可の長期化) ・建設初期コストがガス火力の3〜4倍以上 |
納期:2030年代半ば以降 回収期間:現時点では不透明 |
| 太陽光+大型蓄電池 (BESS) | ・建設リードタイムが短い(1〜2年) ・再エネ利用比率の目標達成に合致 |
・数日間の悪天候で100%稼働を維持できない ・蓄電池の大規模配備には莫大なコスト |
納期:即効性あり 回収期間:単独運用は不可(ガス火力併設が前提) |
📊 AIインフラ・米国成長株への投資基盤を整える
急成長を続ける半導体・AIインフラ関連の米国株は、1株単位からポートフォリオに組み入れ可能です。
松井証券なら、充実した取引環境と業界最安水準の手数料体系で、機動的な資産形成をサポートします。

※口座開設は無料。最短即日で完了します。
GEベルノバの構造的優位性とサプライチェーンの力関係
重工・電力セクターにおける価格決定権は、買い手である大手テック企業から製造枠を寡占するGEベルノバ側へ完全にシフトしています。
現在、MicrosoftやAmazon、大手独立系発電事業者(IPP)は、数年先のタービン納入枠を確保するために、多額の手付金とキャンセル不可条項を盛り込んだ「スロット予約契約」を受け入れざるを得ない力関係にあります。GEベルノバはこの絶対的優位性を背景に、機器販売単価を引き上げるだけでなく、粗利益率の高い長期保守契約(LTSA)を強固にセット契約させるビジネスモデルを構築しました。
上流サプライチェーンに目を向けると、特殊耐熱ニッケル基合金の鋳造・鍛造品や、変圧器に不可欠な方向性電磁鋼板(GOES)の調達コストが上昇しています。しかし同社は、部材コストの上昇分を上回るペースでタービン販売価格へ転嫁できているため、四半期を追うごとにEBITDAマージンを拡大させる構造的優位性を維持しています。
🔎 テック・半導体市場を読み解く「専門知」を養う
サプライチェーンの力関係や最先端技術の潮流を体系的に学ぶには、体系化された専門書が近道です。
市場の構造変化を見抜く力を養うための関連書籍をチェックしてみましょう。

建前と現実:投資家が注視すべき3大ボトルネックと下振れリスク
経営陣の強気な発表や巨大な受注残高の一方で、現場には株価バリュエーションを押し下げかねない3つの物理的・財務的制約が存在します。
- 2031年納期の壁と技術革新速度のミスマッチ:現在の契約分が納入されるのは早くても2030〜2031年です。ハイパースケーラーのAIモデル開発や半導体更新サイクルが1〜2年単位で進むのに対し、ハードウェア納期が5年先というタイムラグは、将来的な需要変化によるプロジェクト凍結リスクを孕んでいます。
- 風力(Wind)部門が垂れ流す営業赤字:Power部門とElectrification部門が四半期で二桁成長を遂げる一方、洋上風力部門は四半期で約2.5億ドルのEBITDA赤字を計上し続けています。サプライチェーン高騰や契約再編の遅れが、全社のキャッシュフローを確実に毀損しています。
- 予想PER 35倍超の高バリュエーションと決算ブレ:重工業セクターとしては異例の高倍率で取引されており、市場は2027〜2028年の大幅なフリーキャッシュフロー創出をすでに大半織り込んでいます。わずかな部材遅延による売上計上のズレやEPS未達が、短期的な急落を招きやすい環境です。
投資家が直面するジレンマと撤退基準
GEベルノバは「AI半導体のアーキテクチャ競争(GPU対カスタムASIC)に左右されない究極のインフラ株」である一方、資本効率やキャッシュ化の速度という観点では重厚長大産業の物理的限界に拘束されています。
Broadcomのホック・タンCEOが警告するように、一部のAI向け巨額投資が過剰設備となりハイパースケーラーのCapEx(設備投資)が抑制された場合、現在積み上がっている「スロット予約」のキャンセルが発生するシナリオも想定されます。投資家が撤退を検討すべき客観的トリガーは以下の3点です。
- ハイパースケーラー主要4社の設備投資ガイダンスが2四半期連続で下方修正された場合
- 現在63GWに上るガスタービン「予約枠」の本契約転換率が目に見えて低下し始めた場合
- 大型変圧器用の方向性電磁鋼板の調達難により、現場での引き渡し遅延(スリッページ)が常態化した場合
よくある質問(FAQ)
脱炭素が叫ばれるなか、なぜ天然ガスタービンがAI向けに選ばれるのですか?
AIデータセンターの運用には24時間途切れのないベースロード電源が必須であり、現行の技術水準において天候に左右されず、即座に負荷追従できるのは天然ガス火力発電以外に存在しないためです。原子力発電の新設には10年以上の歳月と巨額の規制コストを要し、太陽光+蓄電池の単独運用では数日間の悪天候に耐えられません。最新のHAクラスガスタービンは熱効率が高く、将来的な水素混焼への改修余地も残されているため、現実的な最適解として選定されています。
受注残高が1,760億ドルもあるなら、業績悪化の心配はないのでは?
受注残高(バックログ)はあくまで将来引き渡される製品の合意額であり、製造・据付が完了して検収を受けるまで売上や営業キャッシュフローには計上されません。大型タービンや変圧器のリードタイムは4〜5年に及ぶため、現時点の収益性は過去のインフレ前に受注した低価格案件の影響を受けます。また、赤字が続く洋上風力部門の再建遅れやサプライチェーンの停滞があれば、巨額の受注残があっても短期的な利益成長が市場予想を下回るリスクが存在します。
競合のシーメンス・エナジーや三菱重工に対する最大の優位性は何ですか?
発電を司る「ガスタービン」から、系統連系に必須となる「超高圧変圧器・開閉装置」までをグループ内で完結できる垂直統合力です。競合他社から調達する場合、顧客であるデータセンター事業者はタービンメーカーと変電機器メーカーの双方と個別に納期調整を行う必要があります。変圧器不足が深刻化する環境下で、受変電パッケージをワンストップで納入枠とセット確保できる体制が、GEベルノバの強力な経済的な堀(モート)となっています。
まとめ:電力という物理的制約を制する者がAI相場の勝者となる
AIインフラ市場の主戦場は、コンピュート性能の競争から「電力の物理的確保」という現実の闘争へと完全にシフトしました。2030年までの供給枠を実質的に掌握したGEベルノバは、この構造転換において最も確固たるチョークポイントを押さえています。
しかし、高すぎる市場期待と長いリードタイム、そして風力部門の足かせは、投資家が常に注視すべき構造的リスクです。四半期ごとの受注ペースと納入進捗を冷徹に監視しながら、ポートフォリオのリスク許容度に応じた冷静な立ち回りが求められます。